Analyse · Regulierung
SEC will Trust-Gesellschaften der Bundesstaaten als Krypto-Verwahrer zulassen
Der Vorschlag vom 1. Oktober 2026 würde Beratern zudem unter Bedingungen die eigene Verwahrung erlauben. Noch gilt nichts, zuerst läuft eine 60-tägige Kommentierung.
Phil6 Min. Lesezeit
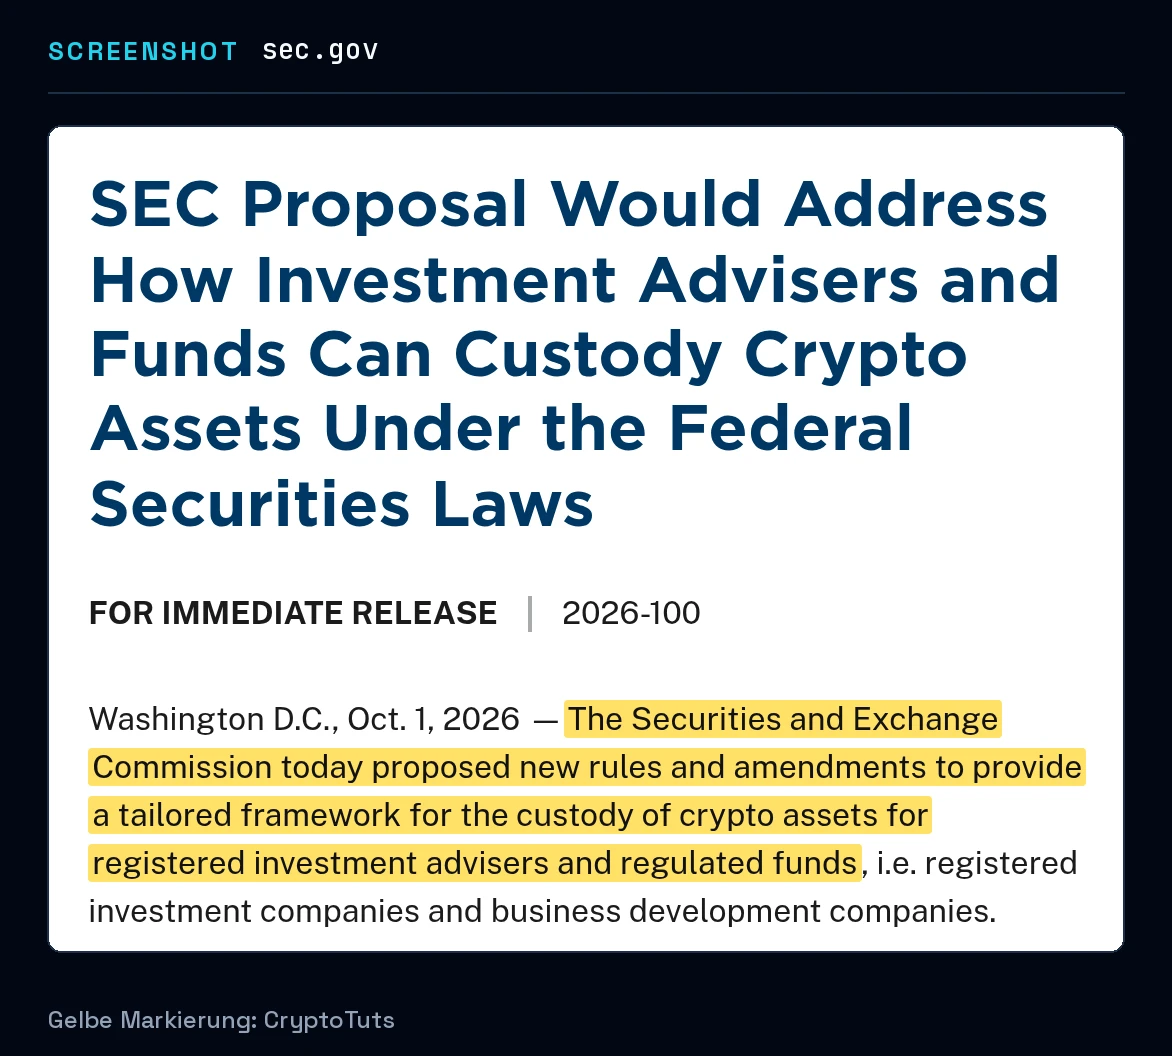
Die US-Börsenaufsicht SEC hat am 1. Oktober 2026 neue Verwahrregeln für Kryptowerte vorgeschlagen. Sie sollen festlegen, wer Krypto für Kunden von bei der SEC registrierten Anlageberatern und für regulierte Fonds aufbewahren darf, also für registrierte Investmentgesellschaften und Business Development Companies. Für dich als Halter zählt die Reichweite: Es geht um Krypto, das US-Vermögensverwalter und US-Fonds für ihre Kunden halten, deine eigene Wallet bleibt außen vor.
Gelten würde davon noch nichts, zuerst läuft eine öffentliche Kommentierung von 60 Tagen ab Veröffentlichung im Federal Register, dem Amtsblatt der US-Bundesregierung.
Der Vorschlag öffnet zwei Wege. Trust-Gesellschaften, die ein US-Bundesstaat konzessioniert hat, könnten unter Bedingungen als zulässige Verwahrer für Kryptowerte von Beratungskunden und regulierten Fonds dienen. Wo für einen Kryptowert kein zulässiger Verwahrer verfügbar ist, dürfte der Berater ihn als Übergang selbst aufbewahren. Beide Wege drehen sich um dieselbe Frage: wo das Krypto liegt, das Berater und Fonds für andere halten.
Selbstverwahrung heißt hier: der Berater verwahrt, nicht du
Wer Krypto hält, denkt bei Selbstverwahrung an die eigene Wallet. Im Vorschlag meint der Begriff etwas anderes, wie SEC-Commissioner Peirce in einer Erklärung vom 1. Oktober 2026 klarstellte: die Verwahrung durch den Berater und gerade nicht die eigene Verwahrung durch Anleger. Deine Coins verwahrst du also weiter selbst; geregelt wird, wie US-Berater und US-Fonds die Kryptowerte ihrer Kunden aufbewahren dürften.
Diese Selbstverwahrung hat eine Eingangsbedingung. Vor Beginn und danach jedes Quartal muss der Berater für den jeweiligen Kryptowert feststellen, dass kein zulässiger Verwahrer verfügbar ist (Fact Sheet der SEC). Dazu kommen weitere Pflichten.
Die Sicherungssysteme des Beraters müssten die Verwaltung der privaten Schlüssel regeln, und jede Kryptotransaktion müssten mindestens zwei Personen freigeben. Innerhalb von sechs Monaten nach Beginn und danach jährlich wäre ein Bericht eines unabhängigen Wirtschaftsprüfers über die internen Kontrollen fällig. Die vollständige Liste der Bedingungen steht im Fact Sheet.
Regulierte Fonds könnten denselben Weg gehen, mit einer zusätzlichen Kontrollebene. Sie dürften Kryptowerte über ihren Berater selbst verwahren lassen, wenn der Berater die Bedingungen der Selbstverwahrungsregel erfüllt und der Fondsvorstand die Verwahrung beaufsichtigt. Ausgenommen sind Unit Investment Trusts und Face-Amount Certificate Companies.
Gedacht ist die Selbstverwahrung als Übergang. Wird für einen Kryptowert ein zulässiger Verwahrer verfügbar, muss der Berater ihn dorthin übertragen.
Für Trust-Gesellschaften als Verwahrer gelten eigene Auflagen. Berater oder Fonds müssen die Gesellschaft vor der Beauftragung und danach jährlich prüfen, und die Kryptowerte der Kunden müssen getrennt vom Eigenvermögen der Gesellschaft liegen.
136 Berater heute, über 800 in der SEC-Rechnung
Wie viele Marktteilnehmer könnte das betreffen? In der Proposing Release zählt die SEC 136 Berater, die nach eigenen Meldungen mindestens einen der von ihr identifizierten Krypto-Verwahrer nutzen, fast alle für von ihnen verwaltete Private Funds. Weil ihre Liste der Verwahrer unvollständig ist, wertet die SEC das als Untergrenze.
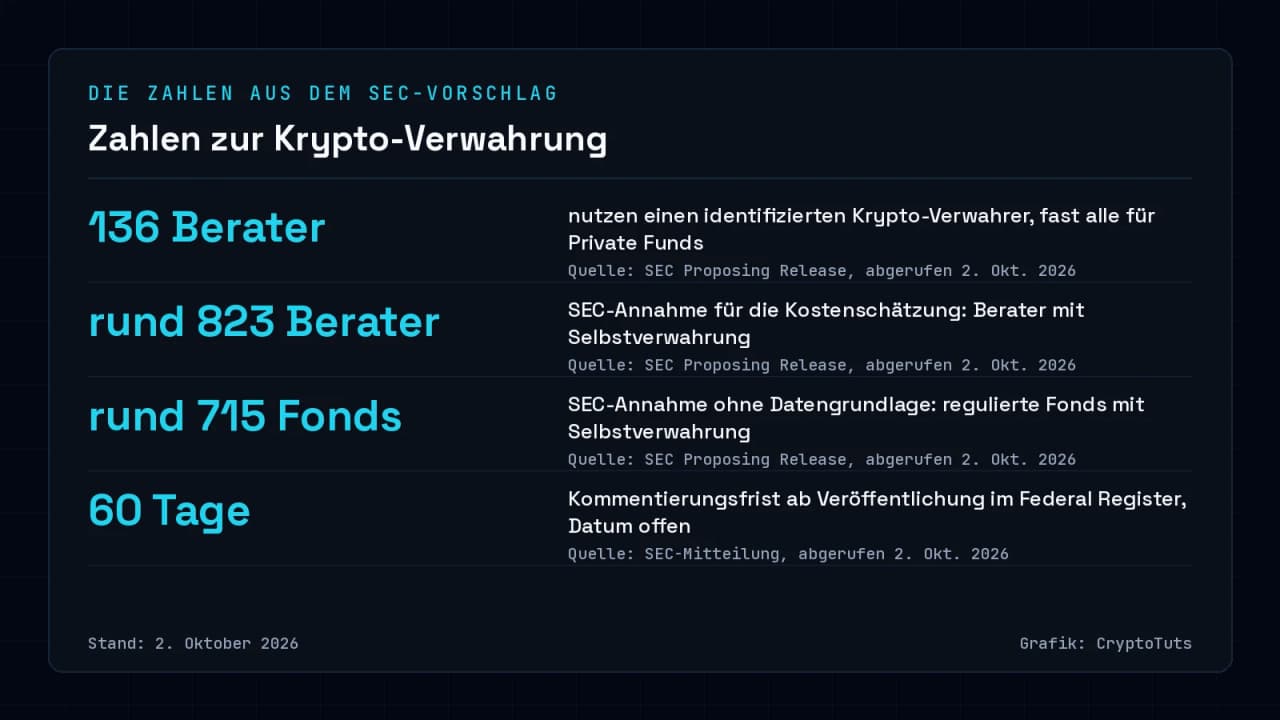
Bei den regulierten Fonds fand die SEC genau einen, der einen der identifizierten Krypto-Verwahrer nutzt. Auch hier nennt die Behörde ihre Liste unvollständig.
Für ihre Kostenschätzung rechnet die SEC mit ganz anderen Größen. Sie setzt rund 823 Berater an, die Kryptowerte von Kunden selbst verwahren würden, falls die Regel beschlossen wird.
Trust-Gesellschaften der Bundesstaaten als Verwahrer würden nach dieser Rechnung etwa 10 Prozent der 16.442 bei der SEC registrierten Berater nutzen, rund 1.645. Die Beraterzahl hat den Stand Dezember 2025.
Für die 14.301 regulierten Fonds setzt die SEC etwa 5 Prozent an, rund 715, die Kryptowerte selbst verwahren würden. Eine Datengrundlage für diese Quote hat die Behörde nach eigener Angabe nicht, die tatsächliche Zahl könnte niedriger liegen.
Trust-Gesellschaften als Verwahrer würden nach der SEC-Rechnung etwa 10 Prozent der Fonds nutzen, rund 1.430. Alle diese Werte sind Rechengrößen für die Verwaltungskosten der Regel und zeigen, womit die SEC kalkuliert, nicht, wie viel Geld in Kryptowerte fließt.
Vom zurückgezogenen Vorschlag zum No-Action-Letter: warum die SEC jetzt nachlegt
Bei Trust-Gesellschaften hängt bisher viel an einem einzigen Wort. Zulässige Verwahrer sind nach den geltenden Regeln unter anderem Banken; eine Trust-Gesellschaft eines Bundesstaats zählt nur dann dazu, wenn sie im Einzelfall als bank gilt, was eine Einzelfallanalyse nach Landes- und Bundesrecht klärt (Fact Sheet). Der Vorschlag würde für Kryptowerte eine eigene Kategorie zulässiger Verwahrer schaffen, getrennt von den Banken.
Wie sich das in der Branche auswirkte, schildert ein Bericht von Cointelegraph. Danach gab die Digital Chamber im Mai 2025 gegenüber der SEC an, einige Berater hätten Token-Zuteilungen abgelehnt oder Portfoliounternehmen gebeten, die Token zu behalten, bis Verwahrung verfügbar war.
Die SEC hat schon einmal versucht, die Verwahrung bei Anlageberatern neu zu ordnen. Ihren Vorschlag Safeguarding Advisory Client Assets von 2023 zog sie mit Release vom 12. Juni 2025 formell zurück, wirksam ab dem 17. Juni 2025 (Verfahrensseite der SEC, Release 33-11377). Der Vorschlag vom 1. Oktober 2026 startet ein neues Verfahren.
Dazwischen lag am 30. September 2025 ein Zwischenschritt. Die Division of Investment Management, eine Fachabteilung der SEC, erklärte in einem No-Action-Letter, sie werde keine Durchsetzungsmaßnahmen gegen Berater oder regulierte Fonds empfehlen, die eine State Trust Company unter Bedingungen für Kryptowerte als bank behandeln. Das Schreiben gibt die Haltung der Fachabteilung wieder und hat keine Rechtswirkung.
Was gegen den Vorschlag spricht
Den gewichtigsten Vorbehalt formuliert die SEC selbst. Sie nennt die Bedingungen der Selbstverwahrung prinzipienbasiert und im Einklang mit aktuellen Best Practices, räumt aber ein, dass die Verwahrrisiken für Kryptowerte trotz dieser Bedingungen erheblich bleiben.
Commissioner Uyeda benennt in einer eigenen Erklärung vom 1. Oktober 2026 einen weiteren Preis dieser Lösung: Der Vorschlag erkenne an, dass Selbstverwahrung durch Berater oder Fonds einen inhärenten Interessenkonflikt schafft und die Treuepflicht des Beraters weiter gilt.
Umstritten war auch der bisherige Weg. Commissioner Crenshaw kritisierte am 30. September 2025 in einer Erklärung den No-Action-Letter für State Trust Companies. Nach Crenshaws Einschätzung verstößt eine so weitreichende Änderung ohne öffentliche Kommentierung und ohne ökonomische Analyse wahrscheinlich gegen den Administrative Procedure Act, das US-Gesetz über Verwaltungsverfahren.
Wie es weitergeht und woran du den nächsten Schritt erkennst
Den nächsten Schritt erkennst du an der Veröffentlichung im Federal Register. Mit ihr beginnt die 60-tägige Kommentierung, erst dann steht das Fristende fest; den Stand führt die SEC auf ihrer Verfahrensseite S7-2026-35, den vollständigen Entwurf enthält die Proposing Release IA-7023. Offen sind derzeit (Stand: 2. Oktober 2026) noch das Veröffentlichungsdatum, der Geltungsbeginn einer endgültigen Regel und die Frage, welche einzelnen Coins wie Bitcoin oder XRP unter die Verwahrregeln fallen.
SEC-Chairman Atkins kündigte am 1. Oktober 2026 in einer Erklärung weitere Regulierungsvorschläge an, ohne Inhalt oder Zeitpunkt zu nennen.
Einen weiteren US-Vorschlag aus diesen Wochen erklärt der Artikel zum Fed-Vorschlag für Stablecoins. Wie Verwahrung aus Sicht von Haltern in der EU aussieht, zeigt der Text zu Binance ohne MiCA-Lizenz, wie sich Fondsgeld tatsächlich bewegt, zeigen die Tageszuflüsse der Bitcoin-ETFs. Hintergrund zu Peirce bietet der Artikel über Peirces angekündigten Abschied von der SEC.
* Werbehinweis: Werbehinweis: Dieser Artikel enthält eine Partnerbox. Wenn du über den Partnerlink etwas abschließt, erhält CryptoTuts möglicherweise eine Provision. Die Aussagen des Artikels bleiben davon unberührt. Mehr erfahren
Quellen
- SEC-Pressemitteilung 2026-100: Vorschlag zur Krypto-Verwahrung durch Anlageberater und Fonds · U.S. Securities and Exchange Commission
- SEC Proposing Release IA-7023 / IC-36353 (File No. S7-2026-35) · U.S. Securities and Exchange Commission
- SEC Fact Sheet zu IA-7023 · U.S. Securities and Exchange Commission
- SEC-Verfahrensseite S7-2026-35: Adviser and Regulated Fund Custody Rules; Crypto Custody Rules · U.S. Securities and Exchange Commission
- Erklärung von SEC-Chairman Atkins vom 1. Oktober 2026 · U.S. Securities and Exchange Commission
- Erklärung von Commissioner Peirce vom 1. Oktober 2026 · U.S. Securities and Exchange Commission
- Erklärung von Commissioner Uyeda vom 1. Oktober 2026 · U.S. Securities and Exchange Commission
- No-Action-Letter der Division of Investment Management an Simpson Thacher & Bartlett vom 30. September 2025 · U.S. Securities and Exchange Commission
- Erklärung von Commissioner Crenshaw vom 30. September 2025: Poking Holes · U.S. Securities and Exchange Commission
- SEC-Verfahrensseite Safeguarding Advisory Client Assets (S7-04-23) mit Rücknahme · U.S. Securities and Exchange Commission
- SEC Release 33-11377: Withdrawal of Proposed Regulatory Actions · U.S. Securities and Exchange Commission
- Cointelegraph: SEC moves to clear custody hurdle for advisers offering crypto · Cointelegraph
Autor dieses Beitrags

Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse