Analyse · Regulierung
SEC-Mitarbeiter: Liquid-Staking-Token sind Quittungen, keine Wertpapiere
Bedingung: Das hinterlegte Asset darf keinem Investmentvertrag unterliegen, sonst gilt die Einordnung nicht. Rückkäufe sind bei funktionsfähigen Systemen ebenfalls keine Managementzusage.
Phil7 Min. Lesezeit
Die Mitarbeiter der Division of Corporation Finance der US-Börsenaufsicht SEC haben am 25. September 2026 FAQ zur Anwendung des US-Wertpapierrechts auf Krypto-Assets veröffentlicht und zwei Fälle eingeordnet, die viele Anleger direkt betreffen. Einen Liquid-Staking-Token, hinter dem ein Digital Commodity ohne Investmentvertrag liegt, sehen sie unter Bedingungen als Quittung, die das Eigentum am hinterlegten Asset belegt. Kündigt ein Emittent an, eigene Token zurückzukaufen, werten sie das bei einem funktionsfähigen System und einem Token, der selbst kein Wertpapier ist, nicht als Zusage wesentlicher Managementleistungen. Beides ist Mitarbeitersicht ohne Rechtswirkung.
Für dein Staking über eine Börse in der EU gilt ein anderer Rahmen: Nach MiCA braucht der Anbieter eine Zulassung für die Verwahrung und Verwaltung von Krypto-Assets für Kunden. Die SEC-FAQ zeigen, wie US-Mitarbeiter deinen Token sehen; was dein Anbieter in der EU darf und schuldet, steht in MiCA.
Die FAQ sind Mitarbeitersicht und bauen auf der Auslegung vom März auf
Den Status stellt die SEC an den Anfang der FAQ-Seite. Die Antworten geben wieder, wie die Mitarbeiter der Division die Fragen beurteilen; die Kommission hat den Inhalt weder gebilligt noch abgelehnt. Wie jeder Mitarbeiterhinweis haben die FAQ keine Rechtswirkung, ändern kein geltendes Recht und schaffen niemandem neue Pflichten.
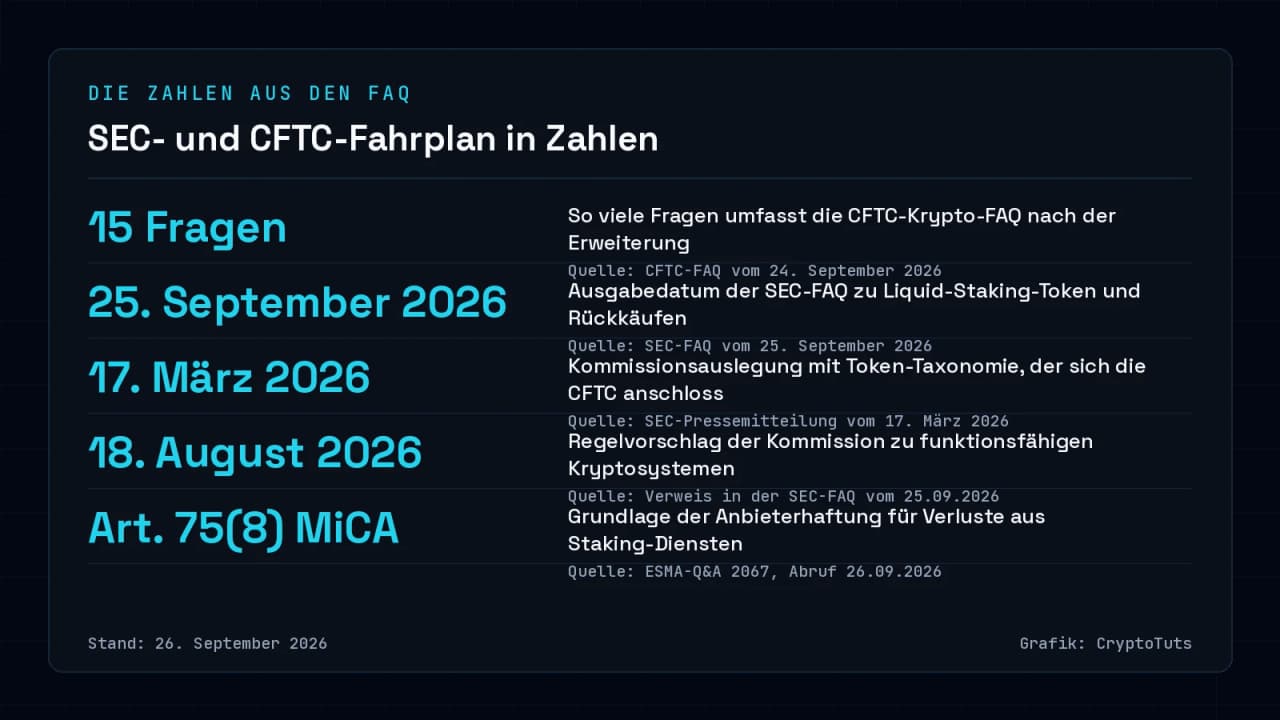
Die Grundlage hat die Kommission selbst gelegt. Die Mitteilung der SEC zu ihrer Auslegung vom 17. März 2026 beschreibt eine Token-Taxonomie aus fünf Gruppen: Digital Commodities, Digital Collectibles, Digital Tools, Stablecoins und Digital Securities. Die Commodity Futures Trading Commission (CFTC) hat sich der Auslegung angeschlossen und will das Commodity Exchange Act entsprechend anwenden.
Die FAQ arbeiten mit den Begriffen dieser Auslegung, darunter Digital Tool, Digital Commodity und „funktionsfähig“ (im Original „functional“), dessen genaue Definition in der Auslegung vom 17. März steht. Am letzten Begriff hängen viele Antworten. Warum er so viel wiegt, zeigt ein Verweis der Mitarbeiter auf den Regelvorschlag der Kommission vom 18. August 2026: Leistungen zur Sicherung, Wartung, Verbesserung oder Erweiterung eines funktionsfähigen Systems oder zur Förderung von Netzwerkeffekten gelten dort nicht als wesentliche Managementleistungen. Bis zur Verabschiedung bleibt das ein Vorschlag.
Liquid-Staking-Token: Quittung statt Wertpapier, unter Bedingungen
Die FAQ nennen Liquid-Staking-Token Staking Receipt Tokens, also Quittungen für ins Staking gegebene Coins. Liegt dahinter ein Digital Commodity ohne Investmentvertrag, ist die Quittung nach Sicht der Mitarbeiter selbst ein Digital Tool, weil sie das Eigentum am hinterlegten Asset belegt. Maßstab sind die Umstände, die die Auslegung vom 17. März 2026 beschreibt.
Für protokollbasierte Liquid-Staking-Anbieter öffnen die Mitarbeiter eine zweite Einstufung: Ihre Token können auch als Digital Commodity gelten. Im Original steht „may“, gemeint ist also eine Möglichkeit, und sie bezieht sich allein auf protokollbasierte Anbieter.
Der Ertrag hängt am hinterlegten Coin. Der Token belegt typischerweise allein das Eigentum am Asset; Anspruch und Höhe der Staking-Erträge verorten die FAQ außerhalb des Tokens.
Eine Quittung erkennst du an einem Merkmal: Eigentum und Kontrolle am hinterlegten Asset gehen nicht auf den Aussteller über. Er kann es also weder übertragen noch verleihen, verpfänden, weiterverpfänden oder anderweitig nutzen. Deine Rechte am Asset bleiben dieselben, zusätzliche Vorteile bringt die Quittung keine.
Die Linie hat eine Vorgeschichte. In einer Stellungnahme der Division zu Liquid Staking aus dem Jahr 2025 vertraten die Mitarbeiter die Sicht, dass Angebot und Verkauf solcher Token in der beschriebenen Form kein Wertpapiergeschäft sind, sofern die hinterlegten Assets nicht Teil eines Investmentvertrags sind.
Dieselbe Stellungnahme zeigt, wo die Einordnung endet. Sie ließ die Einstufung einzelner Token ausdrücklich offen und klammerte Restaking, zugesicherte Erträge, vom Anbieter bezahlte Zusatzrenditen und Anbieter aus, die selbst über das Staking entscheiden. Nutzt du solche Modelle, liegt dein Token außerhalb dessen, was die Mitarbeiter 2025 beschrieben haben.
Token-Rückkäufe: Entscheidend ist, ob das System funktioniert
Kauft ein Emittent eigene Token zurück, hängt die Einordnung am Zustand des Systems. Ist es funktionsfähig und der Token selbst kein Wertpapier, ist die Ankündigung eines Rückkaufprogramms nach Sicht der SEC-Mitarbeiter keine Zusage wesentlicher Managementleistungen. Auch der Regelvorschlag der Kommission knüpft an die Funktionsfähigkeit an: Zusagen des Emittenten, ein funktionsfähiges System zu sichern, zu warten oder zu erweitern, erfüllten danach den Howey-Test nicht.
Im Gegenfall wird es enger. Bei einem System, das nicht funktionsfähig ist, kann dieselbe Ankündigung eine solche Zusage sein, wenn der Emittent den Rückkauf als Rendite oder Ertrag für die Token-Inhaber darstellt. Im Original steht „could“: Das Risiko entsteht aus der Darstellung als Rendite.
Für Aussagen von Emittenten gilt ein ähnlicher Gedanke. Hat ein funktionsfähiges System keine zentrale Partei, schaffen solche Aussagen laut FAQ wahrscheinlich keinen neuen Investmentvertrag, weil niemand das System so kontrolliert, dass er über dessen Erfolg entscheiden könnte.
Auch Werbung beurteilen die Mitarbeiter nach den Umständen. Wer den aktuellen Nutzen und die Fähigkeiten eines Systems bewirbt, macht damit für sich genommen wahrscheinlich keine solche Zusage; Werbung mit Gewinnpotenzial fällt aus dieser Einschätzung heraus.
Für die Börse, auf der du einen Token handelst, ziehen sie eine enge Grenze: Eine Plattform, die einen Sekundärmarkt für einen Krypto-Asset betreibt, gilt nur dann als dessen Promoter, wenn sie die Promoter-Definition von Rule 405 des Securities Act erfüllt.
Unter MiCA braucht dein Staking-Anbieter eine Verwahrerlaubnis
Stakst du über eine Börse in der EU, gilt für den Anbieter MiCA. Die EU-Kommission hält in einer Antwort im Q&A-Bereich der ESMA fest, dass MiCA keine staking-spezifischen Vorschriften enthält: Staking ist erlaubt und als solches keinen besonderen Anforderungen oder Erlaubnispflichten unterworfen.
Wer Staking für Kunden anbietet, braucht trotzdem eine Erlaubnis. Staking für Kunden gilt dort als Nebenleistung zur Verwahrung und erfordert eine MiCA-Zulassung für Verwahrung und Verwaltung von Krypto-Assets für Kunden nach Artikel 75. Welche regulierten Börsen Staking anbieten, siehst du in unserem Vergleich der Krypto-Börsen.
Eine zweite ESMA-Antwort zieht eine klare Linie: Krypto-Dienstleister dürfen deine Assets nicht auf eigene Rechnung ins Staking geben, auch nicht mit deiner ausdrücklichen Zustimmung. Staking als Dienstleistung bleibt möglich, solange die Erträge nicht allein beim Anbieter landen.
Verbindet ein Anbieter Staking mit anderen MiCA-Dienstleistungen, soll er nach Auffassung der Kommission vorher deine ausdrückliche Zustimmung einholen, weil Staking deinen Zugriff auf die Assets beeinträchtigen kann.
Verluste sollen beim Anbieter liegen
Nach Artikel 75(8) MiCA haftet der Dienstleister seinen Kunden für Verluste von Krypto-Assets. Verluste aus Staking-Dienstleistungen und aus dem Staking selbst sollen ihm nach Auffassung der Kommission zugerechnet werden.
Verbindlich legt Unionsrecht nur der Gerichtshof der EU aus. Die EU-Antworten beschreiben Staking-Dienstleistungen; die US-Einordnung von Liquid-Staking-Token als Quittung steht daneben für sich. Fragen zur Besteuerung von Staking-Erträgen beantwortet unser Ratgeber zu Krypto-Steuern.
Das CFTC-Update vom 24. September betrifft Kundengelder und Aufzeichnungen
Am 24. September 2026 haben drei Abteilungen der CFTC ihre Krypto-FAQ um vier auf 15 Fragen erweitert: Q12 behandelt die Anlage von Kundengeldern in tokenisierten Formen zulässiger Anlagen, Q13 bis Q15 die Nutzung von Blockchains für Aufzeichnungspflichten. Staking-Token und Rückkäufe kommen darin nicht vor. Wie Tokenisierung aus deutscher Sicht aussieht, zeigt unser Stück über tokenisierte NYSE-Aktien.
Eine Darstellung von CoinDesk greift dabei zu eng: CoinDesk hat den Verzicht auf Offchain-Kopien an private Netzwerke gebunden. Im Original würden die Abteilungen den Verzicht auf Offchain-Kopien allein nicht beanstanden, und bei öffentlichen, erlaubnisfreien Blockchains sollen Unternehmen zusätzlich Systeme einrichten, mit denen sie Aufzeichnungen auch bei Störungen oder Ausfällen des Netzwerks aufbewahren und vorlegen können.
Auch hier spricht die Fachebene: Die CFTC-FAQ geben die Sicht der drei Abteilungen wieder, begründen keine durchsetzbaren Rechte, keine No-Action-Position und keine neuen Regeln und entsprechen nicht notwendig der Sicht der Kommission. Wie die CFTC sonst als Aufsicht arbeitet, zeigt unser Artikel zu Coinbases Antrag auf ewige Aktien-Futures.
Zwei Prüfungen kannst du selbst machen. Hältst du einen Liquid-Staking-Token, schau, ob der Aussteller die hinterlegten Coins weiter einsetzt, etwa durch Verleihen oder Verpfänden: Dann passt dein Token aus dem Quittungsbild der SEC-Mitarbeiter heraus. Stakst du über eine Börse in Deutschland, braucht dein Anbieter eine Verwahrerlaubnis nach Artikel 75 MiCA, und Verluste aus dem Staking sollen ihm zugerechnet werden, eine Garantie gegen Verluste ist das aber nicht.
Für XRP-Halter liefern die FAQ Kriterien statt Namen: Es zählen Funktionsfähigkeit und das Fehlen einer zentralen Partei, einzelne Coins ordnen die Mitarbeiter nicht ein, auch XRP nicht.
Woran du erkennst, ob sich die Lage verschiebt: Die Kommission verabschiedet ihren Regelvorschlag vom 18. August 2026, oder SEC und CFTC stellen ihre FAQ in neuer Fassung online. Ob der Vorschlag verabschiedet wird, ist offen; zum Digital Asset Market Clarity Act berichtet CoinDesk, der Senat habe ihn in der Woche vor dem Bericht nicht vorangebracht. Stand: SEC-FAQ vom 25. September 2026, CFTC-FAQ vom 24. September 2026.
* Werbehinweis: Werbekennzeichnung: Dieser Artikel enthält eine Partnerbox. Schließt du darüber ein Produkt ab, erhält CryptoTuts gegebenenfalls eine Provision. Das ändert nichts an der Einordnung im Text. Mehr erfahren
Quellen
- SEC Division of Corporation Finance: FAQ zu Krypto-Assets (25.09.2026) · U.S. Securities and Exchange Commission
- SEC-Pressemitteilung 2026-30 zur Auslegung vom 17.03.2026 · U.S. Securities and Exchange Commission
- SEC Division of Corporation Finance: Statement on Certain Liquid Staking Activities (2025) · U.S. Securities and Exchange Commission
- CFTC-Pressemitteilung zum FAQ-Update vom 24.09.2026 · Commodity Futures Trading Commission
- CFTC: FAQ zu Krypto-Assets und Blockchain-Technologien (24.09.2026) · Commodity Futures Trading Commission
- ESMA Q&A zu MiCA: Treatment of staking services in MiCA · European Securities and Markets Authority
- ESMA Q&A zu MiCA: Staking on own account · European Securities and Markets Authority
- CoinDesk: U.S. commodities firms can invest in tokenized assets, use blockchain records · CoinDesk
Autor dieses Beitrags

Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse