Analyse · Regulierung
Der CLARITY Act hängt fest, SEC und CFTC schreiben die Krypto-Regeln längst selbst
Seit dem 17. September dürfen Handelsplätze für tokenisierte Aktien befristet ohne Börsenzulassung starten, die CFTC zieht seit Januar mit eigenen Regeln nach.
Phil6 Min. Lesezeit
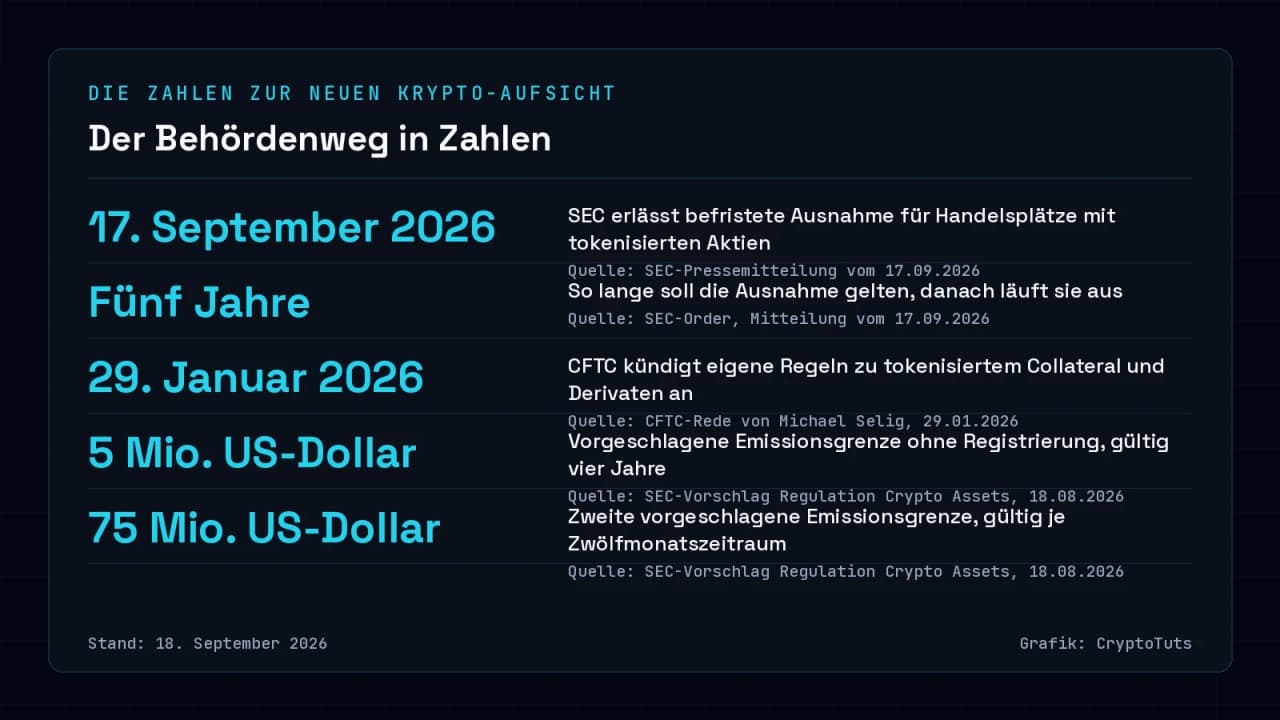
Seit dem 17. September 2026 können in den USA Handelsplätze für tokenisierte Aktien starten, ohne sich als Börse zu registrieren. Erlaubt hat das nicht der Kongress, sondern die Aufsicht: Die SEC nahm diese Plattformen per Order befristet und an Bedingungen geknüpft von der Definition „exchange“ des Securities Exchange Act von 1934 aus, wie die Mitteilung der SEC zeigt. Für dich heißt das: Der Zugang zu tokenisierten US-Aktien öffnet sich auf Probe.
Auf Probe heißt hier: Fünf Jahre nach ihrer Veröffentlichung sollen die Ausnahmen auslaufen, und schon jetzt bittet die Kommission um Kommentare zu möglichen Änderungen. Die Frage, wer die Krypto-Regeln in den USA schreibt, ist damit vorerst beantwortet: die Behörden, und sie schreiben mit Ablaufdatum.
Den Zeitpunkt erklärt SEC-Chair Paul Atkins in seinem Statement vom 17. September selbst: Der Kongress habe den CLARITY Act in dieser Woche trotz großer Anstrengungen nicht voranbringen können, und deshalb gehe die Kommission heute innerhalb ihrer gesetzlichen Befugnisse einen Schritt weiter. Den Vorlauf nennt er in derselben Passage, das Project Crypto läuft seit gut einem Jahr. Was im finalen Senatsentwurf stand und woran sich der Streit um die Ethikregeln entzündete, steht im Artikel zum finalen Entwurf des CLARITY Act.
Die SEC stellt zwei Definitionen frei, die Betrugsregeln bleiben
Freigestellt sind zwei Gruppen. Neben den Handelsplätzen nimmt die Order Liquiditätsgeber, die mit eigenem Kapital tokenisierte NMS-Aktien in die Pools einbringen, befristet und bedingt von der Definition „dealer“ nach Section 3(a)(5) Exchange Act aus; Atkins nennt diese Firmen Covered Firms. Ein automatisierter Market Maker stellt Preise aus einem solchen Pool, statt Kauf- und Verkaufsorders in einem Orderbuch zusammenzuführen, und wer den Bestand dafür liefert, geriete nach klassischer Lesart schnell in die Nähe des Wertpapierhändlers.
Ein Teil des Anlegerschutzes bleibt davon unberührt. Nach Darstellung der SEC gelten die Betrugs- und Manipulationsverbote des Bundeswertpapierrechts ohne Ausnahme für sämtliche Wertpapiergeschäfte in diesen Märkten. Freigestellt sind die Definitionen „exchange“ und „dealer“, nicht das Verbot, Kurse zu manipulieren oder Anleger zu täuschen.
Was ein Handelsplatz erfüllen muss, bevor du dort handeln kannst
Die Ausnahme hängt an Bedingungen, und es sind mehrere. Die Smart Contracts einer solchen Plattform müssen auditierbar und öffentlich sein und auf einer öffentlichen, erlaubnisfreien Blockchain laufen. Hat ein unabhängiger Dritter eine Aktie tokenisiert, wird deren Emittent vorab schriftlich informiert und kann dem Handel widersprechen. Weitere Bedingungen betreffen unter anderem den Zugang, die Sanktionsvorschriften und die Rechte der Tokeninhaber.
Auch der Umfang ist gedeckelt: Für die Zahl der handelbaren Symbole und für das Handelsvolumen gelten Grenzen, deren Werte im Text der Order stehen. Setzt die Primärbörse den Handel in der zugrunde liegenden Aktie aus, ruht der tokenisierte Handel zeitgleich. Für dich bleibt der Zugang damit eng, auch wenn die ersten Plattformen starten. Das alles gilt für den US-Markt; welche Regeln in Europa greifen, steht im Artikel zu Zcash und Litecoin bei SwissBorg.
Erst ein Vorschlag: Emissionen bis 5 und bis 75 Millionen Dollar
Neben dem Handel geht es um die Ausgabe von Token. Am 18. August 2026 schlug die SEC unter dem Titel Regulation Crypto Assets neue Regeln vor. Die erste Ausnahme würde einem Emittenten einmalig erlauben, innerhalb von vier Jahren Token für bis zu 5 Millionen US-Dollar ohne Registrierung anzubieten.
Die zweite Ausnahme wäre größer und aufwendiger. Sie würde Emissionen von bis zu 75 Millionen US-Dollar je Zwölfmonatszeitraum erlauben, verlangte dafür aber Abschlüsse und eine laufende Berichterstattung. Weil die eine Grenze für vier Jahre gilt und die andere je Zwölfmonatszeitraum, sind beide Zahlen getrennt zu lesen.
Hinzu käme ein an Bedingungen geknüpfter Safe Harbor vom Begriff „investment contract“. Für Emissionen unter Regulation Crypto Assets würden außerdem die Registrierungs- und Qualifikationsanforderungen der einzelnen Bundesstaaten verdrängt; der Flickenteppich der Landesrechte wäre für diese Papiere vom Tisch. Geltendes Recht wird aus all dem erst am Ende des Verfahrens.
Die CFTC fährt dieselbe Linie, und zwar seit Januar
Die zweite Aufsicht schreibt länger mit, als es nach dieser Woche im Senat aussieht. CFTC-Chairman Michael Selig kündigte am 29. Januar 2026 in seiner Rede zu Project Crypto an, die bestehenden Befugnisse auszuschöpfen: Regeln für weitere Formen zulässiger tokenisierter Sicherheiten im Sinne von Collateral, echte Perpetual-Derivate im Inland, klare Safe Harbors für Softwareentwickler und eine Regelsetzung zu Event Contracts.
In derselben Rede kündigte er an, Project Crypto gemeinsam mit der SEC zu betreiben statt einer eigenen Initiative, und beauftragte seinen Stab, mit der SEC eine gemeinsame Kodifizierung der Taxonomie als Übergangslösung zu prüfen, solange der Kongress an einem Gesetz arbeitet. Beides steht bislang als Vorhaben im Raum.
Sichtbar wurde die gemeinsame Linie am 17. März 2026: Die CFTC schloss sich der Auslegung der SEC an, die eine Token-Taxonomie für digital commodities, digital collectibles, digital tools, stablecoins und digital securities enthält und beschreibt, wie das Wertpapierrecht auf Airdrops, Protokoll-Mining, Staking und das Wrapping angewendet wird.
Atkins erklärte dazu, die Auslegung erkenne an, „most crypto assets are not themselves securities“, dass also die meisten Kryptowerte selbst keine Wertpapiere sind. Für einzelne Token bleibt die Einordnung damit eine Frage des Einzelfalls, und Gerichte können die Lesart der Behörden später anders beurteilen.
Am selben Tag, an dem die SEC ihre Ausnahme erließ, meldete sich auch die CFTC. Ihre Market Participants Division erteilte am 17. September 2026 eine No-Action-Position für Anbieter passiver Software: Sie will der Kommission unter bestimmten Bedingungen keine Durchsetzung empfehlen, wenn sich solche Anbieter oder deren Personal nicht als Introducing Broker oder als zugeordnete Person registrieren.
Festgehalten ist das in Staff Letter 26-25, der eine zuvor enger erteilte Position aus Staff Letter 26-09 auf alle Anbieter passiver Software ausweitet. Verbindlich ist diese Zusage nur für die Abteilung selbst, die Kommission kann anders entscheiden.
Woran du erkennst, ob der Behördenweg trägt
Die Erwartung im Markt ist hoch. Bernstein-Analysten rechnen laut einer Cointelegraph vorliegenden Notiz vom Mittwoch nach der Abstimmung mit einer „aggressive and swift“ Regelsetzung von SEC und CFTC, also mit schnellen und weitreichenden Schritten, um die im Streit um den CLARITY Act verlorene Zeit aufzuholen.
Der Behördenweg selbst ist älter als der Rückschlag im Senat. Atkins hatte bereits am 27. Juli 2026 gegenüber CNBC erklärt, die SEC sei „ready, willing, and able“, eigene Regeln für digitale Vermögenswerte zu erlassen, falls der Senat den CLARITY Act nicht verabschiedet; berichtet hat das Cointelegraph.
Für den Gesetzgebungsweg sind dieselben Analysten skeptisch: Eine erneute Abstimmung über den CLARITY Act halten sie für unwahrscheinlich und verweisen auf das begrenzte Zeitfenster und auf die Ethikbestimmungen des Entwurfs. Das ist eine Prognose von Analysten, im Senat ist darüber nichts beschlossen.
Rückendeckung für den Behördenweg kommt aus der Aufsicht selbst. Der frühere CFTC-Chairman J. Christopher Giancarlo erklärte nach der Abstimmung gegenüber der Journalistin Eleanor Terrett, der Rückschlag im Senat stoppe die Innovation in den USA nicht, weil die Behörden unter bestehenden Befugnissen weiterarbeiten könnten; wiedergegeben hat das The Crypto Times.
Die deutlichste Einschränkung formuliert Atkins selbst: Er bezeichnet die Innovation Exemption als Übergangsmaßnahme, auf die eine dauerhafte Regelsetzung folgen müsse, damit Onchain-Märkte ein gangbarer Weg bleiben. Woran du erkennst, ob der Behördenweg trägt: ob eine erste Tokenized Securities Venue unter den Bedingungen der Order den Betrieb aufnimmt, und ob die SEC das angekündigte dauerhafte Rulemaking förmlich startet.
Offen bleibt der Kalender. Die 60-tägige Kommentarfrist zu Regulation Crypto Assets startet erst mit der Veröffentlichung des Proposing Release im Federal Register, und wann das sein wird, steht bislang nicht fest; ebenso offen ist, ob der CLARITY Act in diesem Kongress noch einmal aufgerufen wird. Bis dahin gilt für tokenisierte Aktien in den USA eine Erlaubnis auf Probe.
* Werbehinweis: Dieser Artikel enthält eine Partneranzeige (Affiliate-Box). Die redaktionelle Einordnung ist davon unabhängig; CryptoTuts kann bei Vertragsabschluss über den Partnerlink eine Provision erhalten. Mehr erfahren
Quellen
- SEC-Pressemitteilung 2026-90: Innovation Exemption für den Handel mit tokenisierten NMS-Aktien · U.S. Securities and Exchange Commission
- Statement von SEC-Chair Paul S. Atkins zur Innovation Exemption vom 17. September 2026 · U.S. Securities and Exchange Commission
- SEC-Pressemitteilung 2026-76: SEC Proposes New Regulation Crypto Assets · U.S. Securities and Exchange Commission
- CFTC-Pressemitteilung 9198-26: CFTC schließt sich der SEC-Auslegung zum Wertpapierrecht bei Kryptowerten an · U.S. Commodity Futures Trading Commission
- Rede von CFTC-Chairman Michael S. Selig: The Next Phase of Project Crypto · U.S. Commodity Futures Trading Commission
- CFTC-Pressemitteilung 9300-26: No-Action-Position für Anbieter passiver Software (Staff Letter 26-25) · U.S. Commodity Futures Trading Commission
- Cointelegraph: Bernstein erwartet aggressive und schnelle Regelsetzung von SEC und CFTC · Cointelegraph
- The Crypto Times: Paul Atkins Says SEC Will Pursue Crypto Rules After CLARITY Act Setback · The Crypto Times
Autor dieses Beitrags

Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse