News · Regulierung
Fünf Jahre befristet: SEC nimmt Handelsplätze für tokenisierte Aktien aus
Eine CFTC-Division erlaubt am selben Tag Handelssoftware ohne Registrierung, während der Clarity Act im Senat blockiert bleibt.
Phil5 Min. Lesezeit
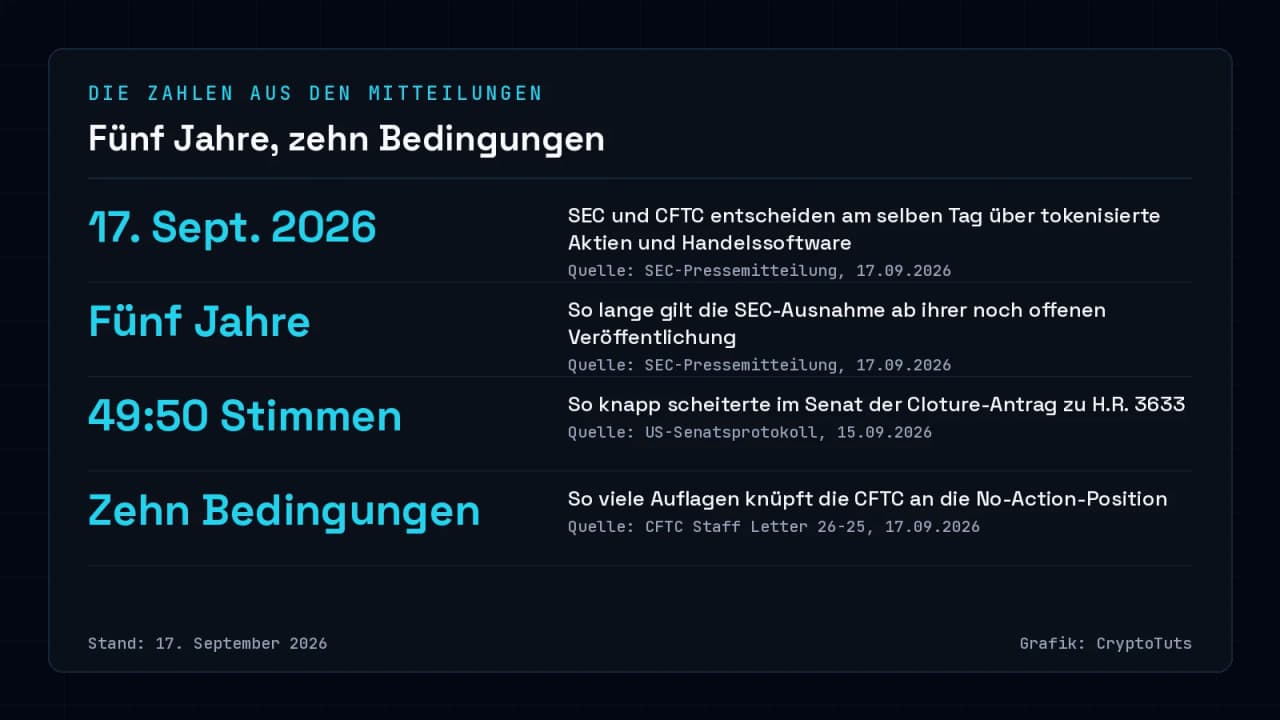
Die US-Börsenaufsicht SEC hat am 17. September 2026 eine Order zur Innovation Exemption erlassen. Handelsplätze für tokenisierte Aktien, in der Order Tokenized Securities Venues genannt, sind damit befristet und an Bedingungen geknüpft von der Exchange-Definition des Securities Exchange Act ausgenommen. Token auf an US-Börsen notierte Aktien dürfen dort über erlaubnispflichtige automatisierte Market Maker und Liquiditätspools gehandelt werden.
Befristet heißt nach Angaben der SEC: Die Ausnahmen laufen fünf Jahre nach ihrer Veröffentlichung aus. Wann die Frist beginnt, entscheidet das Datum der Veröffentlichung, und das steht noch aus.
Am selben Tag hat die Market Participants Division der CFTC mit Staff Letter 26-25 eine No-Action-Position veröffentlicht. Unter näher bestimmten Bedingungen empfiehlt sie der Kommission kein Enforcement gegen Anbieter passiver Software und deren maßgebliches Personal, wenn diese sich nicht als Introducing Broker oder als Associated Person eines solchen registrieren. Gedeckt ist allein, Software bereitzustellen und zu vermarkten, die dir den Handel mit registrierten Brokern und Börsen ermöglicht.
Neu ist vor allem die Reichweite. Auf die Vorgängerposition Letter 26-09 durfte sich nach Regulation 140.99(a)(2) nur der Begünstigte Phantom berufen, die Position in Letter 26-25 steht allen passiven Softwareanbietern offen, die die Bedingungen des Briefes erfüllen. Weitere, vergleichbar aufgestellte Anbieter haben laut Division angefragt.
Diese Bedingungen knüpft die SEC an den Handel
Für dich als Anleger ist die Rechtefrage die wichtigste Bedingung. Ein Handelsplatz muss selbst überprüfen, dass die zum Handel gestellte tokenisierte Aktie ihren Inhabern dieselben Rechte und Vorrechte gewährt wie die traditionelle Aktie einer gleichwertigen Gattung.
- Die Smart Contracts eines Handelsplatzes müssen prüfbar und öffentlich sein und auf einem öffentlichen, erlaubnisfreien Distributed Ledger laufen, während der Handel selbst in einer erlaubnispflichtigen Umgebung stattfindet.
- Wird der Handel in der zugrunde liegenden Aktie an der primären Listing-Börse unterbrochen, muss der Handelsplatz den Handel im Token zeitgleich einstellen.
- Tokenisiert ein nicht verbundener Dritter eine Aktie, muss der Handelsplatz den Emittenten vorab schriftlich benachrichtigen und ihm Gelegenheit zum Widerspruch geben.
Dazu kommen Obergrenzen für die Zahl der handelbaren Symbole und für das gehandelte Volumen. Wie hoch sie liegen, ergibt sich erst aus dem Volltext der Order 4-927; bis zu dessen Veröffentlichung bleibt die Größenordnung des erlaubten Handels offen. Warum große Tokenwerte allein noch keinen liquiden Handel belegen, zeigt die Analyse zum XRP Ledger im zweiten Quartal 2026.
Was deine Handelssoftware darf und wo dein Geld liegt
Die CFTC-Position hängt an zehn Bedingungen, die der Brief von 1 bis 10 durchnummeriert. Dazu gehören Offenlegungen zu Beziehungen und Interessenkonflikten, Risikohinweise mit Empfangsbestätigung, Aufzeichnungspflichten nach Regulation 1.31 und eine schriftliche Erklärung über gesamtschuldnerische Haftung mit jedem beteiligten Registrant.
Die Grenze der erfassten Tätigkeiten ist die Passivität der Software. Ein Anbieter darf zu keinem Zeitpunkt Nutzervermögen halten, kontrollieren oder verwahren, ausdrückliche Kauf- oder Verkaufssignale erzeugen oder Ermessen über die Weiterleitung und Ausführung deiner Aufträge ausüben.
Dein Geld liegt in diesem Modell beim regulierten Teil der Kette. Erfasst sind nur Fälle, in denen du auf einer registrierten Terminbörse handelst, unmittelbar als Mitglied oder als Kunde eines Brokers mit Mitgliedschaft dort, und in denen die Sicherheiten für deine Derivatepositionen bei der Clearingorganisation der Börse oder einem Mitglieds-FCM verwahrt bleiben.
Werben und verdienen darf der Anbieter dabei. Er kann seine Software und seine Beziehungen zu registrierten Marktteilnehmern bewerben, dich an bestimmte Registrants vermitteln, Umsatzanteile von ihnen erhalten und dir transaktionsbezogene Gebühren berechnen, solange du dieselben Registrants ohne vertragliche oder operative Hürde auch direkt erreichst.
Warum daraus kein neues Recht wird
SEC-Chairman Paul S. Atkins nennt die Innovation Exemption einen bedeutenden Schritt innerhalb der gesetzlichen Befugnisse der Kommission; sie würde den Handelsplätzen den Handel tokenisierter Aktien schon heute in einer erlaubnispflichtigen Umgebung erlauben, während die Kommission weiteren Handlungsbedarf prüft. Das ist die Einschätzung der Behördenleitung zur eigenen Maßnahme, in der Mitteilung im Konditional formuliert.
Der CFTC-Brief ist in diesem Punkt ausdrücklicher. Letter 26-25 gibt nach eigenem Wortlaut nur die Auffassung der Division wieder, bindet die Kommission nicht und gilt bis zum Wirksamwerden einer Regelsetzung oder Guidance der Kommission zur IB-Registrierungspflicht für Softwareentwickler.
Für Anbieter bleibt damit ein laufendes Risiko. Die Division kann die Position nach eigenem Ermessen weiter bedingen, ändern, aussetzen, beenden oder einschränken, und sie beruht allein auf den ihr dargestellten Tatsachen; abweichende oder verschwiegene wesentliche Umstände können sie unwirksam machen.
Der Zeitpunkt beider Maßnahmen hat eine Vorgeschichte. Zwei Tage zuvor, am 15. September 2026, nahm der Senat den Cloture-Antrag zum Verfahrensantrag über H.R. 3633, den Digital Asset Market Clarity Act, mit 49 zu 50 Stimmen nicht an; Senator Coons nahm laut Protokoll nicht an der Abstimmung teil. Den Ablauf dieses Tages zeigt der Artikel zur Senatsabstimmung über H.R. 3633.
Nach einem Bericht von The Crypto Times sagte CFTC-Chairman Michael Selig nach der Abstimmung, die Behörde werde ihre bestehenden gesetzlichen Befugnisse für Kryptomarktregeln nutzen, halte ein Gesetz aber weiter für wichtig. Gedeutet haben beide Maßnahmen bislang die beteiligten Behörden selbst.
Beide Entscheidungen setzen an US-Handelsplätzen und an Registrierungspflichten gegenüber US-Behörden an. Für dich gilt in der EU weiter ein eigener Rahmen: Die MiCA-Verordnung trat nach Angaben der ESMA im Juni 2023 in Kraft und wird seit Dezember 2024 voll angewendet; sie schafft einheitliche EU-Marktregeln für Krypto-Assets, die die bestehende Finanzmarktgesetzgebung bislang nicht erfasst. Wie weit eine US-Entscheidung und die EU-Rechtslage auseinanderlaufen können, zeigt der Fall Zcash und Litecoin bei SwissBorg.
Der erste Beobachtungspunkt liegt bei der SEC. Sie bittet um öffentliche Kommentare zu allen Aspekten der Ausnahme, zu möglichen Änderungen und zu weiteren Schritten; die Order soll auf SEC.gov und im Federal Register veröffentlicht werden. Mit dieser Veröffentlichung werden ihr Volltext und der Kommentarweg nachlesbar.
Der zweite liegt im Senat. Senator Tillis stimmte laut Protokoll mit Nein, um einen Antrag auf erneute Beratung stellen zu können, und stellte diesen Antrag zu H.R. 3633 unmittelbar nach der Abstimmung; wann er aufgerufen wird, entscheidet der Senat.
* Werbehinweis: Dieser Artikel enthält eine gekennzeichnete Partnerbox mit Bitvavo. CryptoTuts kann bei Vertragsabschlüssen über diese Partnerbox eine Provision erhalten; das ändert nichts an der redaktionellen Bewertung. Mehr erfahren
Quellen
- SEC-Pressemitteilung 2026-90: SEC Issues Innovation Exemption to Facilitate the Trading of Tokenized NMS Stock and Request for Comment · U.S. Securities and Exchange Commission
- SEC Exemptive Order 34-106402 (File No. 4-927), Temporary Conditional Exemptive Relief from the Definition of Exchange · U.S. Securities and Exchange Commission
- CFTC Staff Letter No. 26-25 (No-Action Position, Market Participants Division, 17.09.2026) · U.S. Commodity Futures Trading Commission
- CFTC-Pressemitteilung 9300-26 zur No-Action-Position für passive Softwareanbieter · U.S. Commodity Futures Trading Commission
- CFTC Letter No. 26-09 (No-Action, Phantom Technologies, 17.03.2026) · U.S. Commodity Futures Trading Commission
- CFTC-Pressemitteilung 9197-26: No-Action Position to Self-Custodial Crypto Asset Wallet Software Provider · U.S. Commodity Futures Trading Commission
- U.S. Senate Daily Press, Tuesday, September 15, 2026 · United States Senate
- ESMA: Markets in Crypto-Assets Regulation (MiCA) · European Securities and Markets Authority
- The Crypto Times: CFTC Expands No-Action Relief to Crypto Trading Software Providers · The Crypto Times
Autor dieses Beitrags

Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse