Analyse · Regulierung
Circle will die MiCA-Einlagenpflicht ersetzen, die EBA bremst
Die EZB stützt den Ersatz durch eine Liquiditätsanforderung, will aber mehr Streuung. Für Halter von USDC und EURC ändert sich vorerst nichts; die Kommission berichtet bis 30. Juni 2027.
Phil7 Min. Lesezeit
Circle will die Pflicht zu Bankeinlagen in Stablecoin-Reserven durch eine flexiblere Liquiditätsanforderung ersetzen und die gemeinsame Ausgabe eines Stablecoins durch einen Emittenten in der EU und einen außerhalb erhalten, das erklärte der Emittent von USDC und EURC am 1. Oktober 2026; die Zentralbanken stützen ihn beim ersten Punkt und widersprechen beim zweiten, die Bankenaufsicht EBA bremst, und die Dienststellen der EU-Kommission halten diese Doppelausgabe derzeit für nicht verboten.
Vorerst ändert sich für deinen USDC oder EURC nichts; welcher Linie die Kommission folgt, zeigt ihr MiCA-Bericht, fällig bis 30. Juni 2027.
Beim ersten Punkt geht es um zwei Grenzen, die Circle streichen lassen will. Die eine deckelt das Engagement gegenüber einem einzelnen Staat bei 35 Prozent, die andere erlaubt Reserveeinlagen bei einer Bank nur bis 1,5 Prozent von deren Bilanzsumme. Beide stehen bisher nur in Entwürfen technischer Standards, über die die Kommission noch entscheidet. Das ESCB, der Verbund der EU-Zentralbanken mit der EZB, will die Einlagenpflicht zwar ebenfalls ersetzen, verlangt dafür aber mehr Streuung statt weniger Grenzen.
Was Circle von der EU verlangt
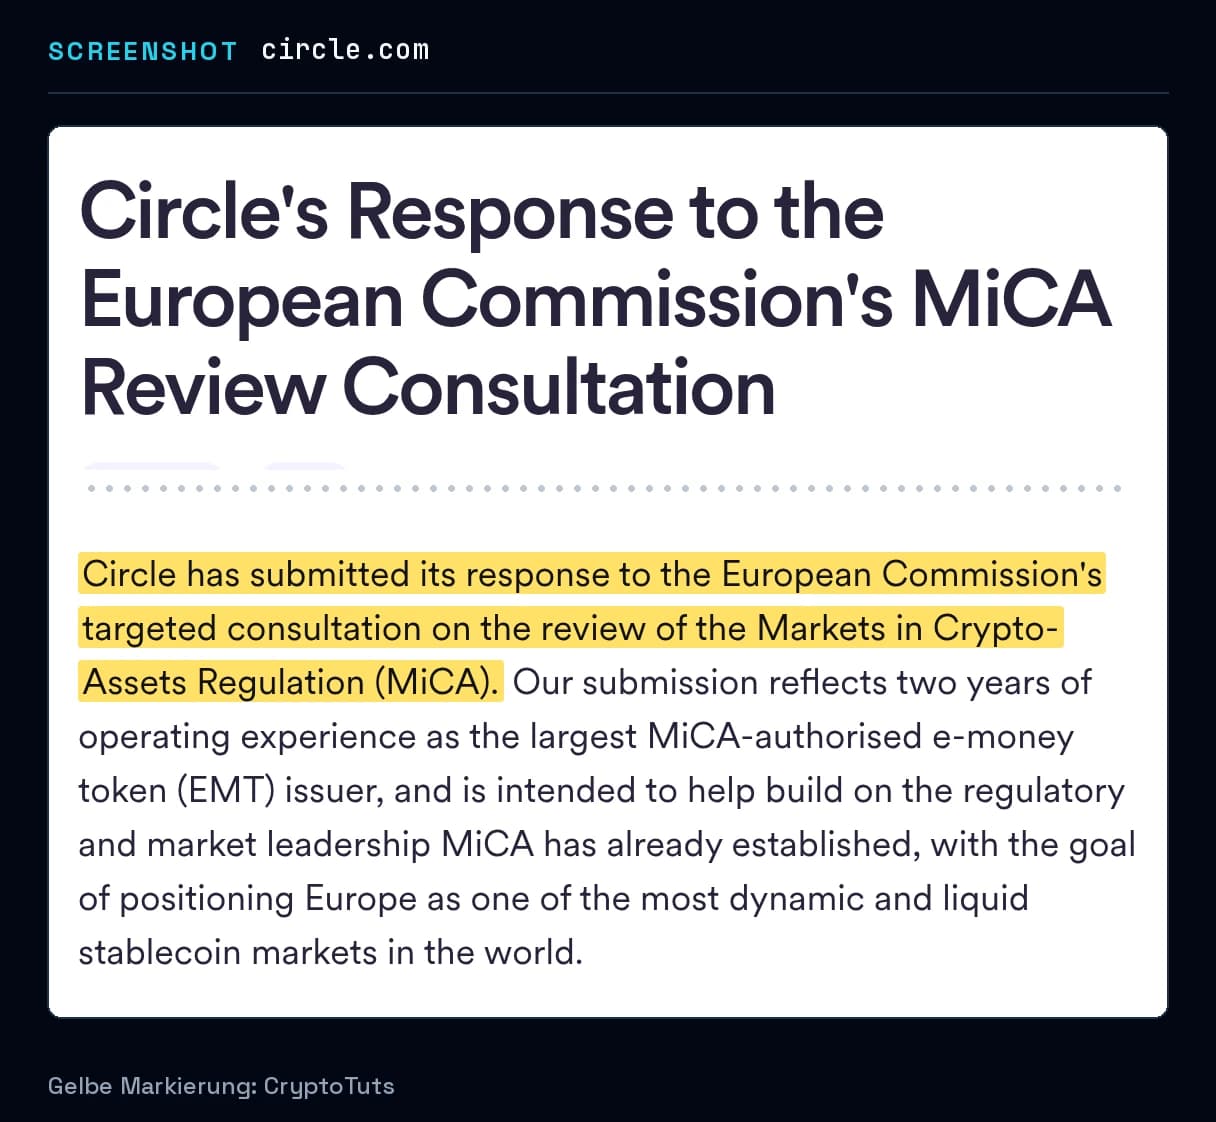
Circle fasst in einem Blogbeitrag seine Antwort auf die gezielte Konsultation der Kommission zur Überprüfung der Kryptoverordnung MiCA zusammen; zur selben Überprüfung gehört, was die ESMA bei Staking und DeFi-Zugängen ändern will. Greifbar ist Circles eigene Zusammenfassung, den Wortlaut der Antwort an die Kommission kann man erst prüfen, wenn er vorliegt. Das Unternehmen sieht sich als größten unter MiCA zugelassenen Emittenten von E-Geld-Token, der Kategorie von USDC und EURC, mit beiden als jeweils größtem zugelassenem Dollar- und Euro-Token.
Circle zufolge sind von den 25 größten Stablecoins nach Marktkapitalisierung nur drei MiCA-reguliert, darunter USDC und EURC. Für die Zahl der MiCA-Token gibt es zwei Angaben, die verschieden zählen: Die EBA kommt zum 1. September 2026 auf 39 ausgegebene E-Geld-Token, davon 36 von E-Geld-Instituten, und null zugelassene vermögenswertreferenzierte Token (ARTs); Circle spricht ohne Stichtag von rund 30 zugelassenen. Was eine MiCA-Zulassung praktisch für dich bedeutet, steht im Beitrag Binance ohne MiCA-Lizenz: was du mit deinen Beständen noch tun kannst.
Im Zentrum steht die Einlagenpflicht. Circle will die verpflichtende Mindestquote an Bankeinlagen durch eine weniger starre Mindestanforderung an die Liquidität der Reserveaktiva ersetzen lassen. Das Unternehmen verweist auf das Kredit- und Gegenparteirisiko gegenüber Banken und schließt sich ausdrücklich der EZB an.
Seine Kritik an den beiden Grenzen begründet Circle so: Die Staatsgrenze von 35 Prozent mache es Emittenten von Token in Nicht-EU-Währungen wie dem US-Dollar unmöglich, überwiegend staatliche hochliquide Aktiva (HQLA) zu halten. Mit der Bankgrenze von 1,5 Prozent bräuchten größere Emittenten nach Circles Einschätzung Reservebeziehungen zu Dutzenden Banken, mit mehr Aufwand und Risiko.
Was heute gilt und was nur im Entwurf steht
Die Details der Reserveregeln stehen in technischen Regulierungsstandards (RTS), die die EBA entwirft und die Kommission annehmen muss. Nach der Antwort des ESCB vom September 2026 hat die Kommission die beiden EBA-Entwürfe zu den Reserveanforderungen nach Art. 36 Abs. 4 und Art. 38 Abs. 5 MiCA noch nicht angenommen; die Einlagenpflicht ist damit derzeit die einzige Liquiditätsuntergrenze für die Reserven.
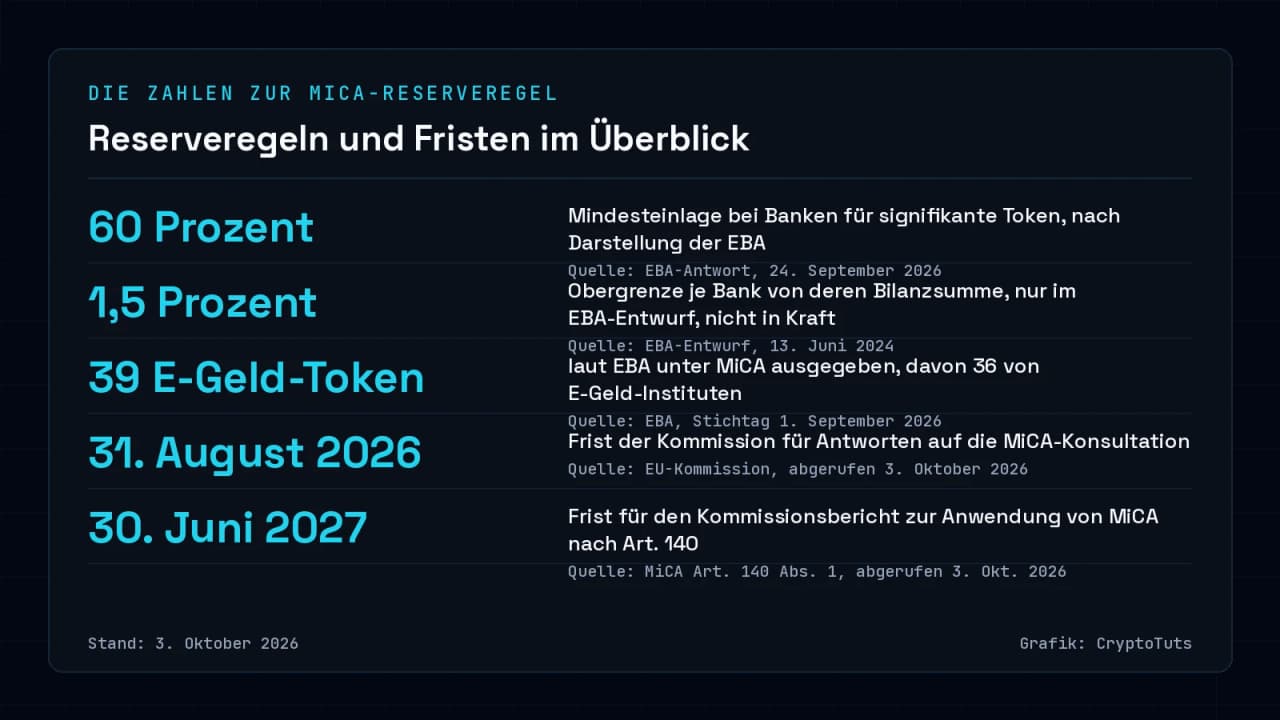
Am strengsten ist die Einlagenpflicht für Token, die als signifikant eingestuft sind, also als besonders bedeutend für den Markt. Für signifikante E-Geld-Token von E-Geld-Instituten und signifikante ARTs verlangt MiCA nach Darstellung der EBA Einlagen bei Kreditinstituten von mindestens 60 Prozent des je Währung referenzierten Betrags. Banken, die selbst E-Geld-Token ausgeben, sind von der Reservepflicht ausgenommen.
Nach Einschätzung der EBA verschafft die Einlagenpflicht einem Emittenten schnellen Zugang zu Geld, wenn Halter ihre Token zurückgeben. Der EBA-Entwurf vom 13. Juni 2024 regelt die schnelle Verfügbarkeit über Liquiditätstöpfe: Bei nicht signifikanten Token sollen mindestens 20 Prozent der Reserve binnen einem Arbeitstag fällig werden und kumuliert 30 Prozent binnen fünf Arbeitstagen, bei signifikanten Token 40 und kumuliert 60 Prozent. Derselbe Entwurf begrenzt eine Reserveeinlage bei einem einzelnen Kreditinstitut auf höchstens 1,5 Prozent von dessen Bilanzsumme.
Die Staatsgrenze von 35 Prozent ordnet das ESCB ebenfalls den Entwürfen zu: Danach dürfen bis zu 35 Prozent der Reserveaktiva auf einen einzelnen staatlichen Emittenten entfallen, unter einer zusätzlichen Bedingung zu dessen Schuldtiteln. Das ESCB verbindet das mit dem Risiko von Notverkäufen auf Staatsanleihemärkten und hält eine breitere Streuung über mehrere Staaten für geboten. Wie die US-Seite an Reserve- und Rücknahmefragen herangeht, zeigt der Fed-Vorschlag zur Rücknahme von Stablecoins binnen zwei Tagen.
EZB und Circle streiten über die Streuung, die EBA bremst
Wo Circle Grenzen streichen will, will das ESCB mehr Streuung. Es möchte die Mindesteinlagen für ARTs und E-Geld-Token durch Mindestanteile an Reserveaktiva ersetzen, die binnen einem und binnen fünf Arbeitstagen fällig werden, mindestens nach den Prozentsätzen des EBA-Entwurfs und verbunden mit Diversifizierungsauflagen. Circle dagegen will zwei Konzentrationsgrenzen loswerden.
Wie ernst das ESCB das Bankrisiko nimmt, zeigt ein Fall, der Circle selbst betrifft. Laut ESCB führten im März 2023 Schwierigkeiten der Silicon Valley Bank zu einem Run auf USDC, nachdem bekannt wurde, dass Circle einen Teil der Reserven als nicht von der Einlagensicherung gedeckte Einlagen bei der SVB hielt. Das ESCB nutzt den Fall als Beispiel dafür, wie Probleme einer Bank auf einen Stablecoin übergreifen können.
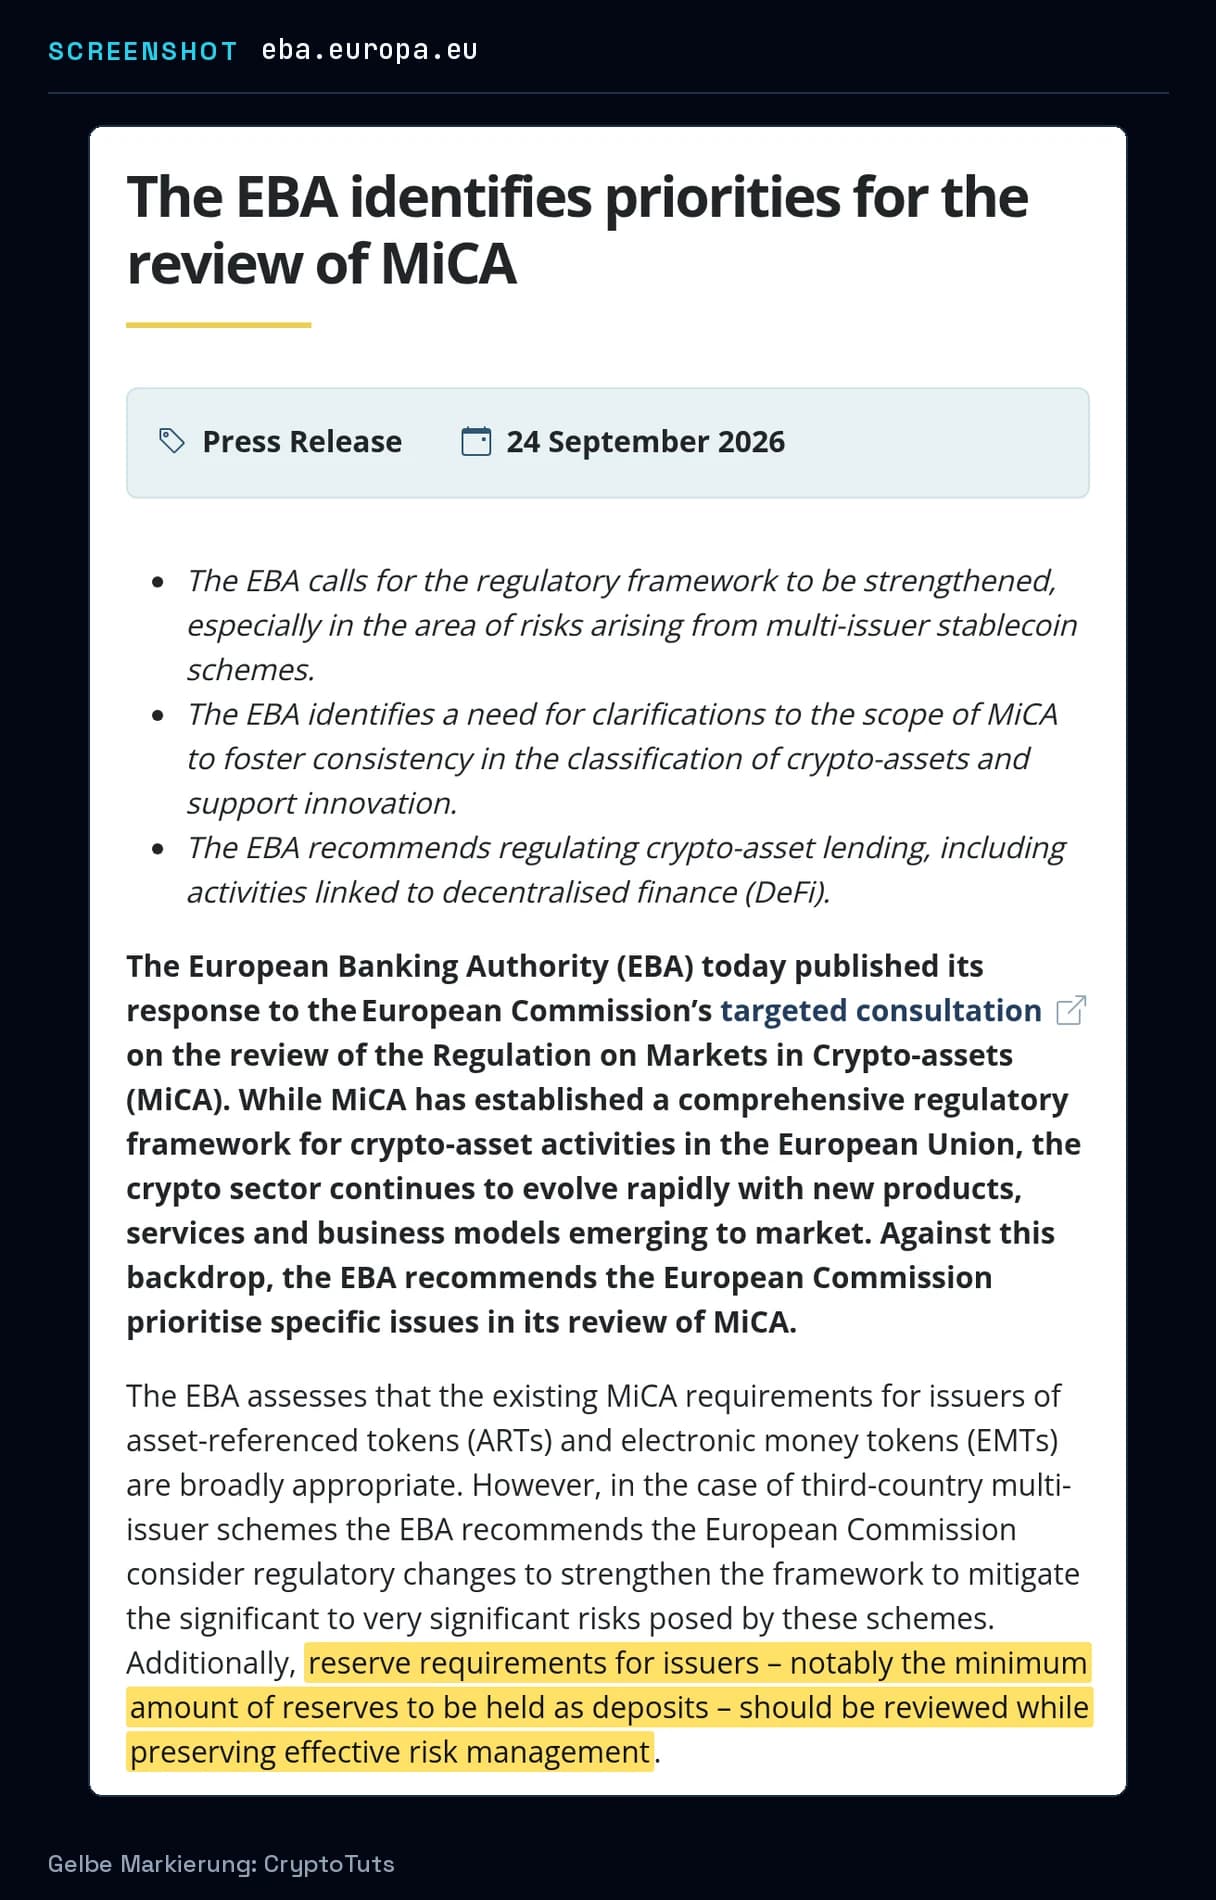
Die EBA ist zurückhaltender. In ihrer Antwort vom 24. September 2026 hält sie die MiCA-Anforderungen an Emittenten von ARTs und E-Geld-Token für weitgehend angemessen. Die Kommission solle in einer sorgfältigen Kosten-Nutzen-Analyse prüfen, ob der Mindestanteil an Einlagen gesenkt werden könnte; ihre Pressemitteilung spricht von einer Überprüfung unter Wahrung wirksamen Risikomanagements.
Die EBA sieht auch den Preis der Einlagenpflicht: Sie verflechtet Stablecoins enger mit dem EU-Bankensektor. Ziehen Emittenten große Einlagen schnell ab, kann das Banken unter Liquiditätsstress setzen; gerät eine Bank in Schwierigkeiten, drohen dem Emittenten Verzögerungen oder Verluste bei den dort gehaltenen Reserven.
Dazu kommt eine Warnung. Die EBA befürchtet, dass die von der Kommission vorgeschlagenen Änderungen an den Reserve-Entwürfen, falls angenommen, die Qualität der übrigen Reserveaktiva verwässern und die Bedienung von Rücktauschwünschen gerade unter Stress schwächen könnten. Eine Senkung des Einlagenanteils könnte diesen Effekt verstärken.
Multi-Issuance: Darf ein Stablecoin aus der EU und einem Drittstaat zugleich kommen?
Multi-Issuer-Systeme mit Drittstaaten verbinden einen Emittenten in der EU mit einem außerhalb, zwischen denen Reserven umgeschichtet werden. Circle will diese Struktur erhalten und Schutzmechanismen wie die dynamische Umschichtung zwischen globalen und EU-spezifischen Reserven formalisieren lassen. Das Unternehmen begründet das damit, dass globale Liquidität nur über diese Struktur innerhalb des MiCA-Rahmens fließen kann.
Langfristig schlägt Circle zusätzlich ein zweistufiges Äquivalenz- und Anerkennungsregime für im Ausland regulierte Stablecoins vor: Die Kommission würde die ausländische Regulierung als gleichwertig einstufen, die EBA den einzelnen Emittenten anerkennen. Die EBA hält ein Äquivalenzregime nur zusätzlich zu Schutzmaßnahmen für sinnvoll.
Das ESCB widerspricht im Grundsatz. Nach seiner Lesart fehlt in MiCA die Rechtsgrundlage für Multi-Issuer-Systeme mit Emittenten aus Drittstaaten. Zulässig würden sie aus seiner Sicht erst durch eine Gesetzesänderung, die dann Äquivalenzprüfung und Schutzmechanismen vorsehen müsste.
Die EBA verweist darauf, dass MiCA solche Systeme nicht ausdrücklich regelt und die Kommission Fragen zu ihrer Zulässigkeit bislang offen gelassen hat. Sie zählt derzeit zwei E-Geld-Institute mit US-Dollar-Token in solchen Systemen, ohne sie zu benennen. Die Risiken stuft sie als signifikant ein, hält bei wachsender Zahl oder Größe sehr signifikante Risiken für denkbar und empfiehlt der Kommission, Regeländerungen zu erwägen.
Die Dienststellen der Kommission sehen es anders. Im Konsultationsdokument halten sie fest, dass MiCA Multi-Issuer-Modelle derzeit nicht verbietet, und fragen, ob die Verordnung dafür offen bleiben soll; das Arbeitsdokument stellt die Frage, statt sie zu entscheiden.
Was das für dich als Stablecoin-Halter heißt
Offen ist vor allem, welcher Linie die Kommission bei den Reserven folgt, und davon hängt ab, wie die Reserve hinter deinem USDC oder EURC künftig aufgebaut sein muss. Setzt sich Circle durch, weicht die Einlagenpflicht einer weniger starren Liquiditätsanforderung, und beide Grenzen entfallen. Folgt die Kommission dem ESCB, ersetzen Liquiditätstöpfe mit strengerer Streuung die festen Einlagen. Folgt sie der EBA, wird eine Senkung des Einlagenanteils zunächst in einer Kosten-Nutzen-Analyse geprüft.
Bei der Doppelausgabe liegen die Positionen noch weiter auseinander. Die Kommissionsdienststellen lesen MiCA als derzeit offen für solche Modelle, die EBA sieht eine ungeklärte Frage, das ESCB verlangt eine Gesetzesänderung.
Die Konsultation der Kommission erbat Antworten bis 31. August 2026 über einen Online-Fragebogen. Nach Art. 140 Abs. 1 MiCA muss die Kommission bis 30. Juni 2027 nach Konsultation von EBA und ESMA einen Bericht über die Anwendung von MiCA vorlegen, gegebenenfalls mit einem Gesetzgebungsvorschlag. Achte bis dahin auf drei Schritte: ob die Kommission die beiden EBA-Entwürfe zu den Reserven annimmt und in welcher Fassung, was ihr Bericht zur Einlagenpflicht vorschlägt und ob sie die Zulässigkeit von Multi-Issuer-Systemen mit Drittstaaten klärt.
* Werbehinweis: Werbehinweis: Dieser Artikel enthält eine Partnerbox. Bei Anmeldung über den Partnerlink kann CryptoTuts eine Provision erhalten. Die redaktionellen Aussagen bleiben davon unberührt. Mehr erfahren
Quellen
- Circle's Response to the European Commission's MiCA Review Consultation · Circle
- Targeted consultation on the review of the MiCA Regulation · Europäische Kommission
- 2026 MiCA review targeted consultation document · Europäische Kommission
- EBA Final Report: Draft RTS on the liquidity requirements of the reserve of assets (EBA/RTS/2024/10) · Europäische Bankenaufsichtsbehörde (EBA)
- The EBA identifies priorities for the review of MiCA · Europäische Bankenaufsichtsbehörde (EBA)
- EBA response to the EC targeted consultation on the review of MiCA · Europäische Bankenaufsichtsbehörde (EBA)
- ESCB response to the European Commission's targeted consultation on the review of MiCAR · Europäische Zentralbank (EZB)
Autor dieses Beitrags

Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse