Analyse · Steuern
Krypto-Steuer ab 2027: Das soll für deine alten Coins gelten
Coins, die du bis zum 31. Dezember 2026 anschaffst, bleiben nach dem Referentenentwurf bei Jahresfrist und Freigrenze. Beschlossen ist davon noch nichts.
Phil7 Min. LesezeitAktualisiert 4.10.2026
Bitcoin, Ether und andere Coins, die du bis zum 31. Dezember 2026 anschaffst, sollen nach den Plänen des Finanzministeriums bei der Jahresfrist und der Freigrenze von 1.000 Euro bleiben; für Käufe ab dem 1. Januar 2027 sind neue Regeln geplant, und ab dem 1. Januar 2028 soll deine Börse auf Erträge aus diesen neuen Coins die Steuer direkt einbehalten. Beschlossen ist davon noch nichts.
Für deine Steuer zählt damit vor allem ein Datum: der Tag, an dem du einen Coin angeschafft hast oder er dir zugegangen ist. Der Stichtag 31. Dezember 2026 trennt Altbestand und Neubestand, und an dieser Grenze hängen die Regeln für Erträge, Verluste und den Abzug durch deine Börse.
Zwei Stufen: neue Regeln ab 2027, Abzug durch die Börse ab 2028
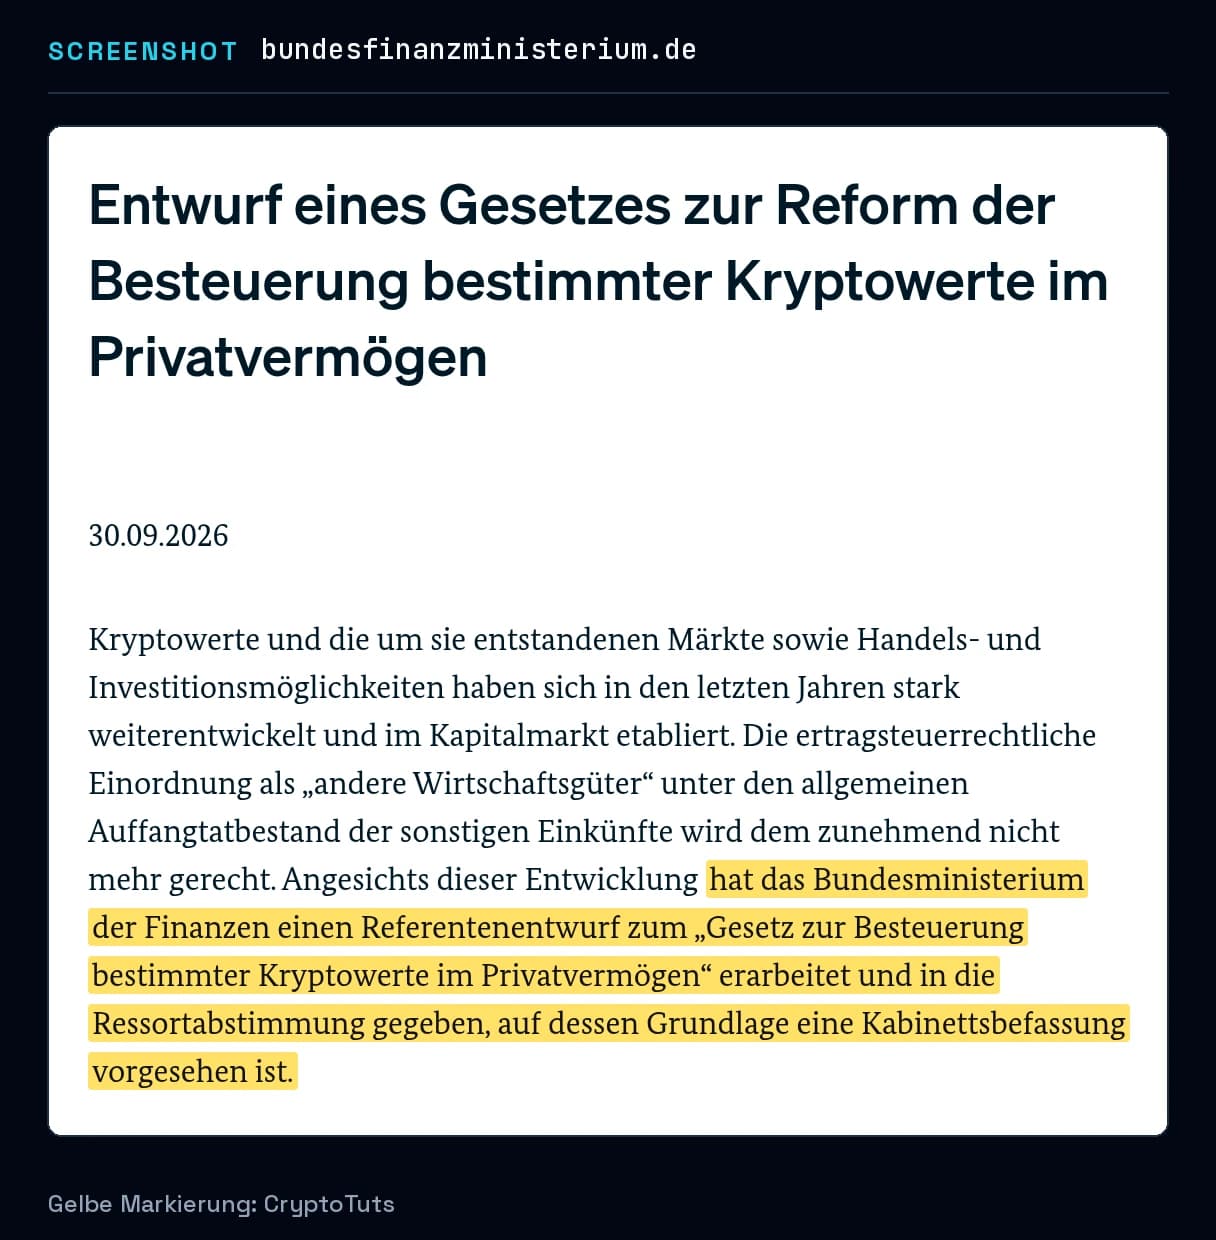
Grundlage ist der Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026 für ein „Gesetz zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“. Das Ministerium hat ihn in die Ressortabstimmung mit den anderen Bundesministerien gegeben, danach soll sich das Kabinett damit befassen. Mit einem Kabinettsbeschluss wird daraus ein Regierungsentwurf, über den Bundestag und Bundesrat beraten.
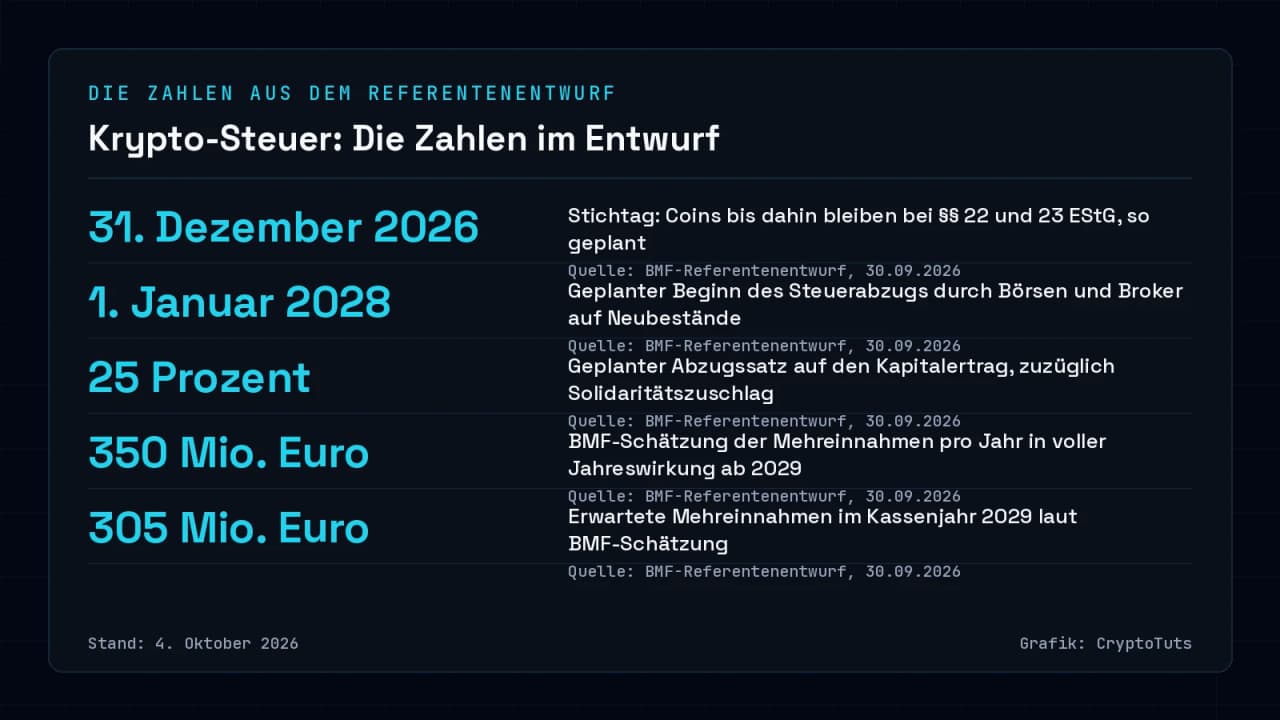
Das Gesetz soll am 1. Januar 2027 in Kraft treten und für Coins gelten, die nach dem 31. Dezember 2026 angeschafft werden oder dir zugehen. Den Steuerabzug durch Börsen und Broker plant der Entwurf erst ab dem 1. Januar 2028. Dazwischen liegt ein ganzes Jahr, in dem die neuen Regeln gelten, deine Plattform aber noch keine Steuer einbehält.
Das BMF schätzt die Mehreinnahmen für Bund, Länder und Gemeinden in voller Jahreswirkung auf 70 Millionen Euro für 2027, 175 Millionen Euro für 2028 und je 350 Millionen Euro für 2029 bis 2031. Volle Jahreswirkung heißt: So viel brächte ein ganzes Steuerjahr von zwölf Monaten nach den neuen Regeln. Das Ministerium nennt das eine vorsichtige Schätzung.
Den größten Teil soll der Abzug an der Quelle bringen. Für 2029 verteilt das Finanztableau die 350 Millionen Euro auf 245 Millionen Euro Kapitalertragsteuer, 85 Millionen Euro Einkommensteuer und 20 Millionen Euro Solidaritätszuschlag. Für 2027 stehen dort 65 Millionen Euro Einkommensteuer und 5 Millionen Euro Solidaritätszuschlag.
In der Staatskasse kommt das Geld langsamer an. Im Kassenjahr erwartet das BMF 160 Millionen Euro für 2028, 305 Millionen Euro für 2029, 325 Millionen Euro für 2030 und 350 Millionen Euro erst 2031; für 2027 steht in der Tabelle kein Betrag. Wer von 350 Millionen Euro ab 2029 liest, sieht also die Jahreswirkung; im Kassenjahr 2029 sind es 305 Millionen Euro.
Deine Coins von vor 2027 bleiben im alten System
Heute gilt nach dem BMF-Schreiben vom 6. März 2025: Gewinne aus privat gehaltenen Coins wie Bitcoin und Ether sind private Veräußerungsgeschäfte und nur steuerbar, wenn zwischen Kauf und Verkauf höchstens ein Jahr liegt. Dazu kommt eine Freigrenze von 1.000 Euro Gesamtgewinn pro Jahr. Für gewerblichen Handel und Security-Token gelten eigene Regeln.
Für bestehende Positionen lässt der Entwurf diese Regeln stehen: Für Coins, die du bis einschließlich 31. Dezember 2026 anschaffst oder erhältst, gelten weiter die §§ 22 und 23 EStG. Wer heute Bitcoin hält und ihn 2028 verkauft, bleibt damit bei Haltefrist und Freigrenze.
Die heutigen Regeln im Detail erklärt der Überblick zu Krypto-Steuern, für XRP der Guide zur Versteuerung von XRP. Der Krypto-Steuerrechner rechnet nach geltendem Recht, also ohne die Pläne aus dem Entwurf.
Verluste bleiben getrennt: Aus Altbeständen sollen sie weiter nach § 23 EStG verrechnet werden, aus Neubeständen nach den Regeln für Kapitalerträge in § 20 Abs. 6 EStG. Wer ab 2027 beides im Depot hat, führt zwei getrennte Rechnungen.
Eine Ausnahme betrifft alle, die alte Coins verleihen oder ins Staking geben. Was ab 2027 aus Lending oder Staking eines Altbestands zufließt, soll unter die neuen Regeln fallen; der Altbestand selbst behält seinen Status.
Stichtag und Altbestandsregel stehen bisher in einem Referentenentwurf und können sich bis zu den Beschlüssen von Kabinett, Bundestag und Bundesrat noch ändern. Eine Kauf- oder Verkaufsentscheidung zum Jahreswechsel stützt sich deshalb auf einen Plan, nicht auf geltendes Recht.
Neubestände ab 2027: Krypto-Erträge werden Kapitalerträge
Für Zuflüsse ab 2027 ordnet der Entwurf die laufenden Erträge neu ein. Einnahmen aus Lending, passivem Staking, dezentralen Geschäftsmodellen und der Teilnahme an der Transaktionsverarbeitung sollen als laufende Einkünfte aus Kapitalvermögen gelten, in derselben Kategorie wie Zinsen und Dividenden. Heute fallen Staking-Erträge in der Regel unter § 22 Nr. 3 EStG und werden schon versteuert; neu ist die Einkunftsart.
Airdrops, Bountys und andere Coins, die dir ohne Gegenleistung zugehen, sollen mit Anschaffungskosten von 0 Euro angesetzt werden. Die Steuer verlagert sich damit auf den späteren Verkauf: Wer einen Airdrop verkauft, rechnet gegen einen Einstandspreis von null.
Erfasst sind sogenannte Tauschkryptowerte. Für NFTs, Security-Token und Kryptowerte, die einen realen Wert vermitteln, sollen weiter die Regeln dieses vermittelten Werts gelten. E-Geld-Token nach Titel IV der europäischen MiCA-Verordnung nimmt der Entwurf aus; das betrifft nur einige wenige der als Stablecoins bezeichneten Coins.
Kapitalertragsteuer setzt dabei erst 2028 ein: Für 2027 weist das Finanztableau des BMF Einkommensteuer und Solidaritätszuschlag aus, die Kapitalertragsteuer erst ab dem Jahr, in dem der Abzug durch die Plattform beginnt.
Ab 2028 zieht deine Börse die Steuer ab
Ab dem 1. Januar 2028 sollen inländische Kryptowerte-Dienstleister und -Betreiber Kapitalertragsteuer einbehalten, ebenso inländische Zweigstellen ausländischer Anbieter. Gemeint sind Börsen und Broker, die dir Erträge auszahlen oder gutschreiben. Der Abzug gilt nur für Neubestände, also für Coins, die nach dem 31. Dezember 2026 angeschafft wurden oder zugegangen sind.
Der Abzugssatz soll 25 Prozent des Kapitalertrags betragen (Entwurfsfassung, Stand: 30. September 2026). Dazu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bemessen wird der Abzug am Kapitalertrag, solange die Plattform deine Kaufdaten kennt.
Fehlen ihr verwertbare Angaben zu Kaufzeitpunkt und Anschaffungskosten, greift eine Ersatzregel: Die Plattform unterstellt eine Anschaffung nach dem 31. Dezember 2026 und bemisst den Abzug nach 50 Prozent der Verkaufseinnahmen. Die 50 Prozent sind die Bemessungsgrundlage, der Satz bleibt bei 25 Prozent; eigene Rechnung: 25 Prozent auf die Hälfte der Einnahmen ergeben einen Abzug von 12,5 Prozent des Verkaufserlöses, vor Solidaritätszuschlag. Abgeltende Wirkung hat nur ein Abzug in zutreffender Höhe.
Das betrifft auch Halter alter Coins. Ohne Nachweis gilt ein Bestand für den Abzug als Neubestand, selbst wenn du ihn vor Jahren gekauft hast. Ob dein Altbestand vom Abzug verschont bleibt, hängt deshalb an den Angaben, die deine Plattform von dir hat.
Beim Tausch eines Coins gegen einen anderen fließt kein Euro, aus dem die Plattform die Steuer abziehen könnte. Für diesen Fall darf sie den Fehlbetrag ohne deine Einwilligung von deinem Konto bei ihr einziehen und dafür einen Teil der eingesetzten Coins verwerten. Dieses Recht beschränkt sich auf Tauschvorgänge.
Schon heute gilt eine andere Pflicht. Nach dem Kryptowerte-Steuertransparenz-Gesetz (KStTG) melden Anbieter ab dem Meldezeitraum 2026 jährlich bis zum 31. Juli Daten zu ihren Nutzern und deren Transaktionen an das Bundeszentralamt für Steuern. Aus dieser Frist folgt, dass die erste Meldung bis zum 31. Juli 2027 fällig ist. Die Meldung liefert dem Finanzamt Daten, den Abzug bringt erst die Reform.
Was den Plan noch verändern kann und worauf du achten solltest
Der Entwurf ist als Gesetz formuliert, das der Bundestag mit Zustimmung des Bundesrates beschließt. Das Aufkommen steht Bund, Ländern und Gemeinden zu; die Länder entscheiden also über eine Steuer mit, an der sie selbst beteiligt sind.
Von den 160 Millionen Euro des Kassenjahrs 2028 entfallen nach der am 30. September 2026 veröffentlichten Fassung 83 Millionen Euro auf den Bund, 72 Millionen Euro auf die Länder und 5 Millionen Euro auf die Gemeinden. Länder und Gemeinden erhalten damit (72 + 5) / 160 = 48,1 Prozent (eigene Rechnung, Stand: 30. September 2026).
Gegenwind kommt aus der Union, allerdings aus der Zeit vor dem Entwurf: Laut BILD vom 26. September 2026, wiedergegeben von boersen-parkett.de, lehnen die Finanzpolitiker der CDU/CSU-Bundestagsfraktion neue Steuern ab, ausdrücklich auch eine Bitcoin-Steuer, und schon am 19. Mai 2026 hatte Fritz Güntzler, finanzpolitischer Sprecher der Fraktion, laut boersen-parkett.de auf Abgeordnetenwatch geschrieben, aus Sicht der Fraktion bestehe kein Anlass, die bestehende Haltefrist-Regelung zu ändern.
Offen sind noch die Einzelheiten, die über deinen Abzug entscheiden: Bewertung, Veräußerungsreihenfolge, Marktkurs und der Nachweis deiner Kaufdaten sollen per Rechtsverordnung mit Zustimmung des Bundesrates folgen. Die Kosten der Umstellung für Bürger, Plattformen und Verwaltung stehen im Entwurf bisher ohne Zahl.
Den nächsten Schritt nennt die Steuerberatung BDO: Nach ihren Angaben ging der Entwurf am 29. September 2026 an die Verbände, die bis zum 6. Oktober 2026 Stellung nehmen können, und die Kabinettsbefassung ist für den 14. Oktober 2026 vorgesehen. Beschließt das Kabinett, wird aus dem Referentenentwurf ein Regierungsentwurf. Achte dann vor allem darauf, ob der Stichtag 31. Dezember 2026 und der Abzug ab 2028 so stehen bleiben; daran hängt, nach welchen Regeln deine Coins besteuert werden.
* Werbehinweis: Dieser Artikel enthält eine Partnerbox (Anzeige). Bei einem Abschluss über den Partnerlink erhält CryptoTuts möglicherweise eine Provision. Aussagen und Einordnung des Artikels bleiben davon unberührt. Mehr erfahren
Quellen
- Bundesfinanzministerium: Entwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen (Gesetzesseite, 30.09.2026) · Bundesministerium der Finanzen
- Bundesfinanzministerium: Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen (PDF) · Bundesministerium der Finanzen
- BMF-Schreiben vom 6. März 2025: Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte (PDF) · Bundesministerium der Finanzen
- Bundesgesetzblatt 2025 I Nr. 352: Gesetz zur Umsetzung der Richtlinie (EU) 2023/2226 mit Kryptowerte-Steuertransparenz-Gesetz (PDF) · Bundesministerium der Justiz und für Verbraucherschutz
- boersen-parkett.de: Bitcoin-Steuer: 160 Millionen Euro Mehreinnahmen, CDU/CSU-Finanzpolitiker stellen sich laut BILD quer · boersen-parkett.de
- BDO: Reform der Besteuerung von Kryptowerten im Privatvermögen · BDO
Autor dieses Beitrags

Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse