News · Steuern
Krypto-Steuer ab wann? Der Entwurf nennt weiter den 1. Januar 2027
Die Ergebnisliste der Kabinettssitzung vom 14. Oktober 2026 nennt den Entwurf nicht. Für ab 2027 gekaufte Coins bleibt die Steuer ohne Haltefrist laut Entwurf geplant, der Abzug folgt erst 2028.
Phil5 Min. LesezeitAktualisiert 19.10.2026
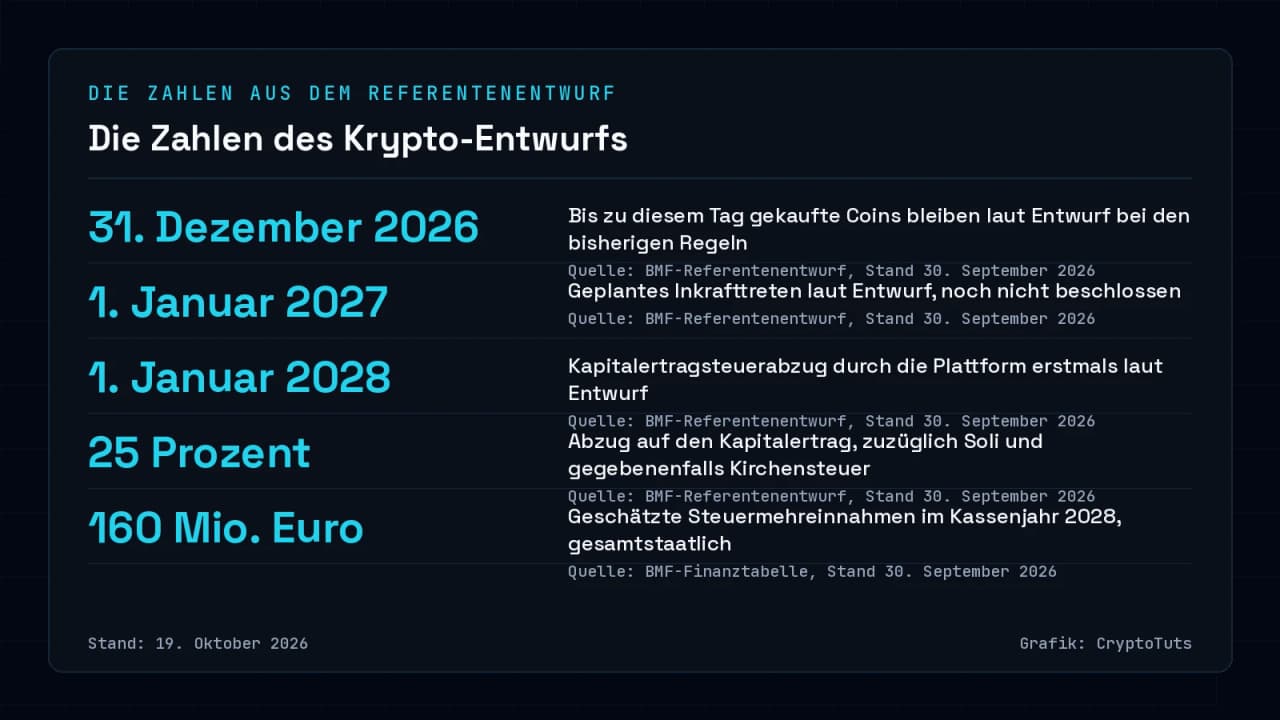
Auf der Ergebnisliste der Kabinettssitzung vom 14. Oktober 2026 fehlt die geplante Krypto-Steuer ohne Haltefrist. Der Entwurf des Bundesfinanzministeriums (BMF) sieht sie trotzdem weiter für Coins vor, die ab dem 1. Januar 2027 gekauft werden. Für dich heißt das: Was du bis zum 31. Dezember 2026 kaufst, soll laut Entwurf bei den bisherigen Regeln bleiben.
Das Wichtigste in Kürze
- Laut BMF steckt der Entwurf in der Ressortabstimmung der Ministerien.
- Für neu gekaufte Coins plant der Entwurf die Steuerpflicht ab 2027, den Abzug von 25 Prozent durch die Plattform erst ab 2028.
- Einen neuen Kabinettstermin gibt es laut t-online und BTC-ECHO bislang nicht. Nach einem Kabinettsbeschluss müsste der Bundestag das Gesetz beschließen, laut Entwurf mit Zustimmung des Bundesrates.
Statt im Kabinett liegt der Entwurf in der Ressortabstimmung
Den Stand hatte das BMF zwei Tage vorher selbst genannt. Am 12. Oktober 2026 sprach ein namentlich nicht genannter Ministeriumsvertreter im Petitionsausschuss, dem Bundestagsgremium für Eingaben von Bürgern. Laut Bundestag sagte er, der Vorschlag befinde sich in der Ressortabstimmung, deren Ergebnis in der Sache abzuwarten sei. Dort stimmen die Ministerien einen Entwurf untereinander ab, bevor das Kabinett beschließt.
Den 14. Oktober als Kabinettstermin hatten vorab BTC-ECHO, t-online und der frühere FDP-Abgeordnete Frank Schäffler auf X genannt. Amtlich belegt ist allein die Ergebnisliste ohne Krypto-Punkt.
Grundlage bleibt der Referentenentwurf mit Stand 30. September 2026. Das ist der erste Gesetzesvorschlag des Ministeriums, die Regierung hat ihn noch nicht beschlossen. Als Tag des Inkrafttretens nennt er den 1. Januar 2027.
Für ab 2027 gekaufte Coins soll die Haltedauer keine Rolle mehr spielen
Aus Sicht des BMF entsprechen Kryptowerte eher Kapitalanlagen. Deshalb will der Entwurf Gewinne aus dem Verkauf von Tauschkryptowerten bei den Kapitaleinkünften besteuern (§ 20 statt § 23 EStG), und zwar unabhängig von der Haltedauer.
Gemeint sind Coins wie Bitcoin und Ether, die als Tauschmittel dienen. E-Geld-Token sind ausgenommen, laut Begründung betrifft das nur einige wenige Stablecoins. NFT und Security-Token folgen den Regeln des Werts, den sie vermitteln.
Für deine Altbestände gibt es eine Grenze: Coins, die dir nach dem 31. Dezember 2026 aus Lending oder Staking deiner bis dahin gekauften Coins zufließen, fallen unter die neuen Regeln.
Die Steuerpflicht soll ab dem 1. Januar 2027 greifen, der Kapitalertragsteuerabzug erst ab dem 1. Januar 2028. Beim Abzug behält die Plattform die Steuer direkt ein, wie bei Aktien. Er beträgt 25 Prozent des Kapitalertrags, dazu kommen Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Ein Beispiel: Kaufst du 2027 Bitcoin und verkaufst ihn im selben Jahr mit Gewinn, ist der Gewinn nach dem Entwurf steuerpflichtig. Die Plattform zieht 2027 aber noch nichts ab. Verkaufst du erst 2028, behält sie 25 Prozent des Kapitalertrags ein, dazu Soli und gegebenenfalls Kirchensteuer. Setzt sie deinen Kaufpreis nicht an, bemisst sie den Abzug nach 50 Prozent deiner Verkaufseinnahmen.
Diese Ersatzregel greift, wenn die Plattform deine Angaben zu Kaufpreis und Kaufzeitpunkt nicht ansetzt. Sie unterstellt dann einen Kauf nach dem 31. Dezember 2026. Die 50 Prozent sind die Bemessungsgrundlage des Abzugs, kein Steuersatz.
Gerettet ist die Haltefrist nicht: Das BMF verteidigt das Ziel des Entwurfs
In der Sitzung am 12. Oktober 2026 hielt das BMF am Ziel fest. Laut Bundestag sagte der Ministeriumsvertreter, es gehe um eine „rechtssichere Einordnung und gerechte Besteuerung von Krypto-Assets“. Auch die Begründung mit der Nähe zu Kapitalanlagen trug die BMF-Seite dort vor.
Die Zeile „vorerst gerettet“ aus dem Wochenüberblick von BTC-ECHO greift deshalb zu weit. Derselbe Text schreibt, das Ministerium halte bislang an der Besteuerung unabhängig von der Haltedauer fest.
Für die Haltefrist steht die Petition zu ihrem Erhalt mit 44.439 Mitzeichnungen auf der Petitionsplattform, Stand 12. Oktober 2026 laut Bundestag. Steuerberater und Fachanwalt Ingo Heuel begleitete die Petentin. Er hält die Einordnung von Kryptogewinnen in die Kapitaleinkünfte für „steuersystemwidrig“ und vermisst im Entwurf eine Erklärung, warum etwa Gold dort nicht eingeordnet werde.
BTC-ECHO ordnet diese Gold-Bemerkung einem Ministeriumsvertreter zu. In den Berichten des Bundestags steht Gold allein in Heuels Beitrag; die Wiedergabe der BMF-Aussagen erwähnt Gold nicht.
Frank Schäffler schrieb am 13. Oktober 2026 auf X, die Abschaffung der Haltefrist sei noch in der Ressortabstimmung und komme am Folgetag nicht ins Kabinett. Dazu schrieb er „Euer Widerstand wirkt“ und rief auf, Abgeordneten von CDU und CSU zu schreiben. Das ist die Lesart eines Beteiligten der Debatte.
Das BMF rechnet mit 350 Millionen Euro im Jahr, der Wirtschaftsrat zweifelt am Ertrag
Laut Finanztabelle des Entwurfs erwartet das BMF im Kassenjahr 2028 Steuermehreinnahmen von 160 Millionen Euro. Davon entfallen 83 Millionen auf den Bund, 72 Millionen auf die Länder und 5 Millionen auf die Gemeinden. In voller Jahreswirkung sind es für 2029 bis 2031 jeweils 350 Millionen Euro. Das Ministerium nennt das eine vorsichtige Schätzung für zwölf Monate, die Methode legt es nicht offen.
Die Kosten der Umsetzung stehen noch aus: Beim Erfüllungsaufwand für Bürger, Wirtschaft und Verwaltung steht in der Fassung vom 30. September 2026 jeweils nur „[folgt]“.
Der Wirtschaftsrat der CDU setzt die 83 Millionen Euro des Bundes ins Verhältnis zu 406,4 Milliarden Euro, die der Finanzplan als Steuereinnahmen des Bundes 2028 veranschlagt. Er kommt auf rund 0,020 Prozent. Ohne eigene Kostenrechnung hält es der Interessenverband für möglich, dass die Umsetzungskosten die Mehreinnahmen aufzehren oder sogar übersteigen.
Vor dem Stichtag braucht es Kabinett, Bundestag und Bundesrat
Als Nächstes muss das Kabinett den Entwurf beschließen. Danach müsste der Bundestag das Gesetz verabschieden, laut Entwurf mit Zustimmung des Bundesrates.
Einen neuen Kabinettstermin gibt es laut t-online bislang nicht, auch BTC-ECHO nennt keinen. Achte deshalb auf die Ergebnislisten der Kabinettssitzungen: Dort zeigt sich zuerst, ob der Krypto-Entwurf den nächsten Schritt nimmt.
Offen bleibt, ob die Ressortabstimmung den geplanten Start am 1. Januar 2027 verschiebt.
* Werbehinweis: Werbung: Dieser Artikel enthält eine Partnerbox. Wenn du über sie ein Angebot nutzt, kann CryptoTuts eine Provision erhalten. Die Aussagen des Artikels ändert das nicht. Mehr erfahren
Quellen
- Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen (Stand 30.09.2026) · Bundesministerium der Finanzen
- Bundeskabinett, Ergebnisse der 62. Kabinettssitzung am 14. Oktober 2026 · Bundesregierung
- Öffentliche Sitzung des Petitionsausschusses am 12. Oktober 2026 · Deutscher Bundestag
- hib 807/2026: Erhalt der steuerlichen Haltefrist bei Kryptowerten · Deutscher Bundestag
- Positionierung zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen · Wirtschaftsrat der CDU e.V.
- Zitterpartie um die Bitcoin-Steuer: CDU-Wirtschaftsrat lehnt geplante Steuerreform ab · t-online
- Krypto-News-Wochenüberblick (Haltefrist vorerst gerettet) · BTC-ECHO
- X-Post von Frank Schäffler vom 13.10.2026 · X (Frank Schäffler)
Autor dieses Beitrags
Phil
Gründer & Chefredakteur · Krypto seit 2017
Phil ist Gründer von CryptoTuts und beschäftigt sich seit 2017 mit Bitcoin, Kryptowährungen und Blockchain-Technologie. Er ordnet komplexe Themen verständlich, datenbasiert und ohne leere Versprechen ein.
- XRP und XRPL
- Bitcoin
- Krypto-Steuern
- Börsen-Vergleiche
- On-Chain-Analyse